


Арендаторы остались на месте, договоры исполняются, платежи поступают в срок. Тем не менее покупатель, весной готовый обсуждать одну цену, осенью предлагает заметно меньшую. Загадки здесь нет: инвестор приобретает не стены и даже не доход прошлого года. Он покупает право на денежные поступления, которые ещё только предстоит получить, и платит за это право деньгами, имеющими собственную цену. Стоит измениться ожиданиям относительно будущих поступлений или стоимости капитала, и цена актива сдвигается раньше, чем перемены становятся заметны в его отчётности.
Для казахстанского рынка этот вопрос сейчас вполне практический. Национальный Банк 4 сентября 2026 года снизил базовую ставку до 16,25%, оговорив, что пространство для дальнейшего снижения ограничено. Годовая инфляция по итогам сентября составила 9,3%. Простая разница между этими цифрами, близкая к семи процентным пунктам, ещё не равна реальной стоимости денег: сентябрьская инфляция описывает прошедший год, тогда как заёмщику важны цены, которых рынок ждёт впереди, а сам регулятор в том же заявлении прогнозирует на 2027 год инфляцию от 6,5 до 8,5%. Базовая ставка к тому же служит ориентиром для денежного рынка, но не определяет процент по кредиту для конкретного проекта, который зависит от срока, залога, качества заёмщика и готовности банка принимать риск. Между этим общим фоном и ценой объекта лежат договоры аренды, расходы собственника, условия кредита и круг возможных покупателей, и каждое звено способно усилить или смягчить сигнал.
Что на самом деле покупает инвестор
Инвестиционный анализ держится на трёх величинах, которые легко смешать в одной расчётной таблице. Денежный поток описывает суммы, ожидаемые от эксплуатации и последующей продажи объекта. Риск выражает неопределённость этих сумм и сроков. Требуемая доходность обозначает вознаграждение, без которого инвестор не согласится такую неопределённость принять. Если договоры пока обеспечивают прежние платежи, но покупатель меньше верит в их сохранение через три или пять лет, он вправе снизить цену, хотя в отчётности не изменилось ни одной строки.
Похожее различие существует между рыночной и инвестиционной стоимостью. Рыночная стоимость показывает, сколько за объект заплатил бы типичный участник рынка, исходя из общепринятых для этого рынка предпосылок. Инвестиционная стоимость показывает, чего объект стоит для конкретного владельца или покупателя с его деньгами, долгом и сроками, поэтому их принято называть разными базами оценки. Собственник, который купил здание без кредита и собирается держать его десять лет, может спокойно относиться к срокам действующих договоров. Покупатель с дорогим кредитом и пятилетним горизонтом увидит в тех же договорах слишком короткий запас дохода. Ни один из них не ошибается: они решают разные задачи. Но и оценка, построенная на личных ожиданиях владельца, остаётся его собственной оценкой, а не рыночной стоимостью, как бы тщательно ни была составлена модель.
Столь же важно, чтобы каждый инструмент модели выполнял свою работу. Ставка капитализации переводит устойчивый годовой чистый операционный доход в стоимость объекта, ставка дисконтирования приводит к сегодняшнему дню поступления, растянутые на годы, а стоимость кредита описывает обязательства перед банком. Связь между ставкой капитализации и ставкой дисконтирования проста, но верна лишь при определённых условиях. Объект должен уже выйти на стабильный доход, а этот доход, за вычетом необходимых капитальных затрат, должен расти из года в год примерно одним и тем же темпом. Тогда ставка капитализации приближённо равна ставке дисконтирования за вычетом этого темпа роста.
Условный пример: при ставке дисконтирования 14% и росте дохода на 4% в год ставка капитализации составит около 10%. На этой логике можно строить один из допустимых способов определить цену, по которой актив будет продан в конце прогнозного периода. Отсюда следует вывод, который редко звучит в разговорах о цене: при прочих равных два здания с одинаковым текущим доходом могут заслуживать разных ставок капитализации, если в одном аренда индексируется вслед за инфляцией, а в другом – зафиксирована в номинальных тенге, причём разница сохраняется по меньшей мере на срок действующих договоров. При инфляции выше 9% пункт об индексации перестаёт быть лишь юридической деталью и становится существенным фактором стоимости. Он определяет, в какой мере собственник сможет компенсировать рост расходов и сохранить реальную доходность объекта. Даже при сопоставимых текущих денежных потоках различия в механизмах пересмотра арендной платы способны существенно повлиять на будущий операционный доход и, следовательно, на стоимость недвижимости.
Как арендный доход превращается в стоимость здания
Первое испытание любого расчёта касается выручки. Объявленная арендная ставка ещё не равна деньгам, которые поступят собственнику: прежде чем стать эффективным доходом, она проходит через простои помещений, арендные каникулы, скидки и неплатежи. Показатели зрелого здания нельзя без поправок переносить на объект, который только выходит на рынок. По нашим данным, офисы класса A+ в Алматы весь 2025 год и в начале 2026 года оставались полностью заполненными, тогда как в Астане вакантность в классе A с середины 2025 года держалась на уровне около 70% при средней заполняемости столичного офисного рынка около 88%. Мы связываем столь высокую вакантность прежде всего с резким приростом предложения, а не со слабостью спроса. Этот контраст хорошо показывает, как мало средний показатель рынка говорит о судьбе конкретного здания.
Из эффективного дохода вычитаются операционные расходы собственника, и остаётся чистый операционный доход, или NOI. Пользоваться им можно лишь при последовательных допущениях о НДС, о расходах, возмещаемых арендаторами, и об обязательствах, остающихся за владельцем. Вознаграждение брокерам, отделку под арендатора и замену лифтов или вентиляции в оценочной практике обычно отражают ниже NOI, отдельными строками денежного потока, хотя конкретный порядок зависит от условий договоров и принятой методики. Денег эти статьи требуют не меньше, и аналитик, принявший NOI за свободные средства инвестора, преувеличит сумму, которой тот сможет распорядиться, тем более после обслуживания долга. В гостинице, доход которой зависит от загрузки и сезонных тарифов, распределение операционного риска определяется ещё и выбранной моделью управления.
Условный пример показывает, насколько сильно скромное изменение дохода отражается на стоимости. Предположим, что здание приносит 150 млн тенге эффективного дохода в год, а операционные расходы собственника составляют 50 млн тенге. NOI равен 100 млн тенге, и при ставке капитализации 10%, принятой исключительно для иллюстрации, объект стоит 1 млрд тенге. Допустим теперь, что эффективный доход сократился до 140 млн тенге, а расходы остались прежними. NOI снизится до 90 млн тенге, и стоимость при той же ставке составит 900 млн тенге. Если покупатели одновременно начнут требовать ставку 12%, расчётная стоимость опустится до 750 млн тенге.
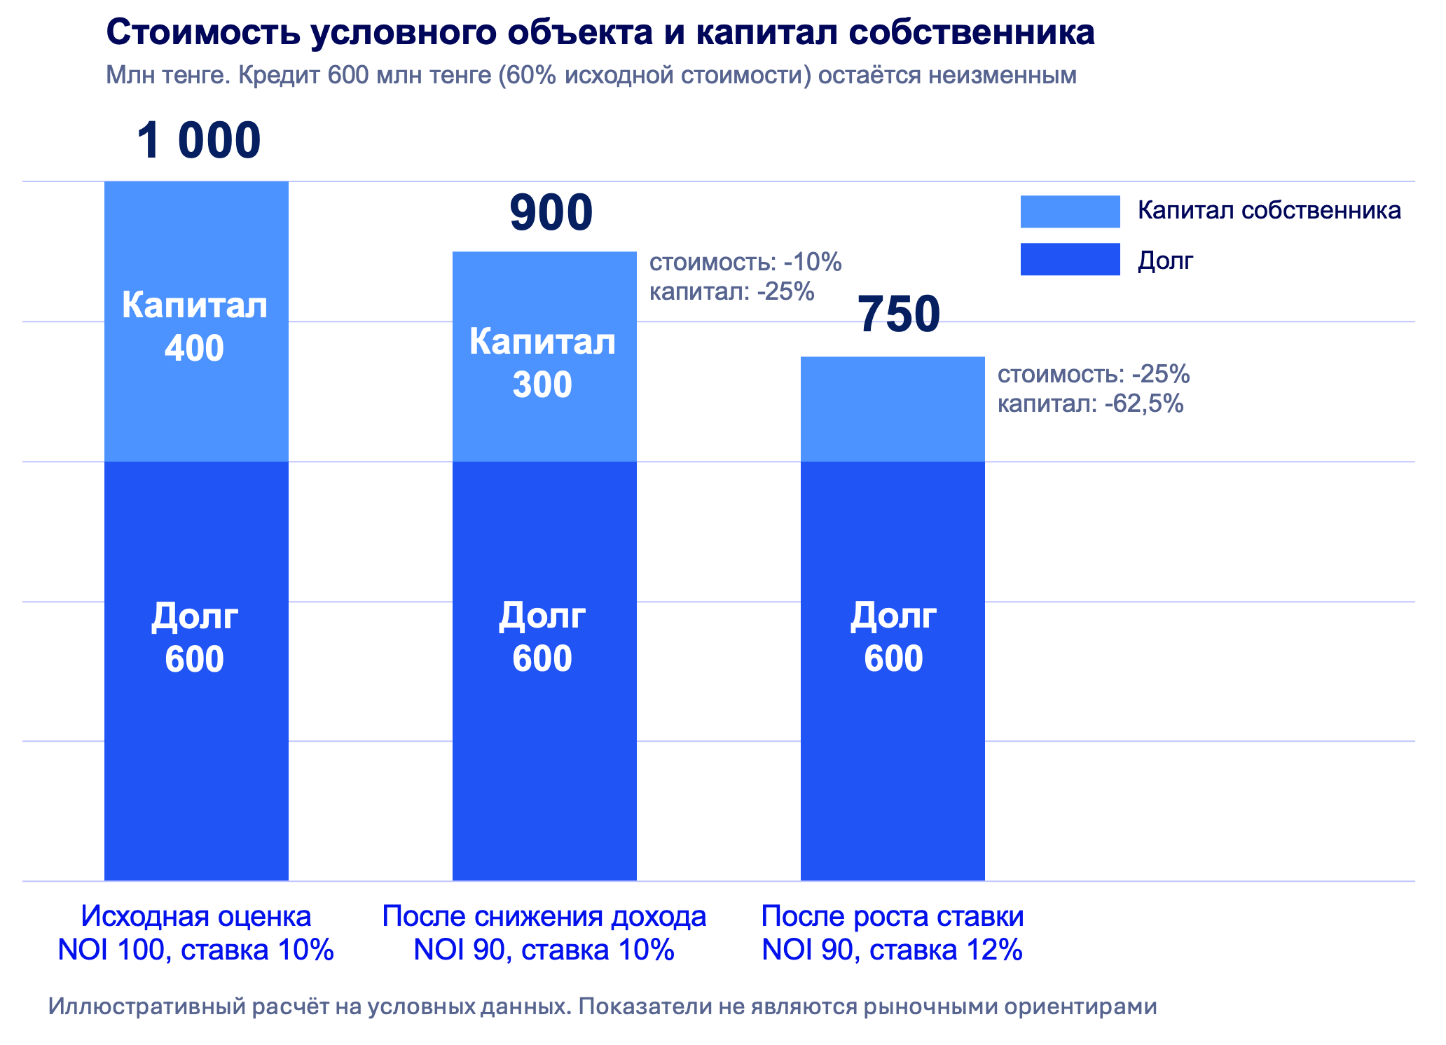
Рисунок 1. Стоимость условного объекта и капитал собственника при снижении NOI и росте ставки капитализации
Источник: иллюстративный расчёт автора на условных данных
Выручка сократилась на 6,7%, чистый операционный доход уменьшился на 10%, а стоимость упала на четверть. Парадокса здесь нет: последовательно сработали два рычага. Постоянные расходы усиливают падение выручки, потому что каждый потерянный тенге выручки целиком уходит из чистого дохода. Рост ставки капитализации с 10 до 12% означает, что за каждый тенге NOI покупатель готов заплатить уже не 10, а около 8,3 тенге, и один этот сдвиг отнимает у стоимости шестую часть. В нашем примере изменение ставки обошлось владельцу дороже, чем потеря выручки, в каком бы порядке ни раскладывать эти эффекты: если сначала учесть снижение дохода, соотношение составит 150 млн тенге против 100 млн. Пересмотр требуемой доходности способен обесценить и объект, эксплуатация которого остаётся безупречной.
Пример условен: он не отражает фактических ставок капитализации в Казахстане и не предполагает крупного ремонта. Есть у него и методическое ограничение. Прямая капитализация уместна для устойчивого дохода, а если выручка просела временно, капитализация одного неудачного года превращает временную потерю в постоянную. Тогда корректнее построить денежный поток по годам, отразив глубину спада, срок восстановления и его стоимость.
Как долг превращает переоценку в нехватку денег
Продолжим пример. Допустим, покупка финансировалась кредитом на 600 млн тенге, то есть на 60% исходной стоимости, и основной долг к моменту переоценки не погашался. После снижения стоимости до 750 млн тенге долг составляет уже 80% стоимости, а расчётная доля собственника сократилась с 400 до 150 млн тенге, или на 62,5%. Арендаторы платят, здание работает, а капитал инвестора, как видно на рисунке 1, уменьшился в два с половиной раза сильнее, чем стоимость актива. Пока объект не продан и долг обслуживается, эта потеря остаётся оценочной и ещё не определяет итоговой доходности вложения. Однако банк при рефинансировании будет исходить именно из новой оценки: если он, как прежде, готов выдать 60% стоимости, то предоставит лишь 450 млн тенге, и недостающие 150 млн собственнику придётся найти самостоятельно. Риск рефинансирования проявляется здесь задолго до того, как эксплуатация станет убыточной.
Ту же проблему с другой стороны показывает коэффициент покрытия долга (DSCR), сопоставляющий деньги, доступные для обслуживания кредита, с обязательными платежами. Здание может приносить положительный NOI и всё же не покрывать график погашения, если налоги, расходы на арендаторов и неизбежные капитальные затраты забирают заметную часть дохода. Банк к тому же способен ужесточить условия и без изменения ставки: так, в июльском обследовании Европейского центрального банка банки еврозоны сообщили об умеренном ужесточении стандартов кредитования компаний во втором квартале 2026 года, сославшись прежде всего на риски для экономики и снизившуюся готовность их принимать. Модель, предполагающая беспрепятственное рефинансирование через три года, нуждается поэтому в обосновании не меньше, чем прогноз аренды.
Отсюда понятна и осторожность в обращении с внутренней нормой доходности (IRR). Доходность проекта, рассчитанная до обслуживания долга, и доходность собственного капитала, учитывающая взносы и выплаты инвестору, измеряют разные денежные потоки, поэтому их нельзя подставлять друг вместо друга или сверять с одним и тем же порогом без поправки на долг. Сопоставлять их при этом полезно: разрыв между ними показывает, какую часть ожидаемой доходности обеспечивает кредитный рычаг. Тот же рычаг, как показал пример, усиливает и чувствительность капитала к стоимости объекта, поэтому высокая расчётная доходность мало стоит, если ради неё приняты обязательства, которые нельзя исполнить при задержке поступлений.
Валюта, инфляция и пределы региональных сравнений
На рынках Центральной Азии валюта доходов, расходов и долга нередко не совпадает. Казахстанский объект может получать аренду в тенге, закупать оборудование за рубежом и обслуживать кредит в иностранной валюте. При ослаблении тенге дорожают ещё не оплаченные поставки и растёт эквивалент долга в тенге, тогда как арендные платежи обычно догоняют курс медленнее, особенно если индексация ограничена договором. Структура финансирования, выглядевшая выгодной при стабильном курсе, при неблагоприятном его движении может сама породить потребность в капитале.
Поэтому модель должна сохранять единство валютных и инфляционных предпосылок: номинальные потоки в тенге дисконтируются по номинальной ставке в тенге, а переход к долларовым или реальным потокам требует соответствующей ставки. Пересчёт всех будущих поступлений по сегодняшнему курсу лишь выглядит нейтральным допущением, хотя в действительности сам является прогнозом, причём довольно смелым. По той же причине ставки капитализации разных стран нельзя сравнивать напрямую: в каждой отражены свои процентные ставки, инфляционные ожидания и условия индексации, и высокая ставка в тенге ещё не означает, что объект дёшев по сравнению с европейским.
Соседние рынки требуют той же дисциплины. Центральный банк Узбекистана 16 сентября 2026 года сохранил основную ставку на уровне 14%, но сам по себе этот показатель мало говорит о цене кредита для конкретного девелопера. В оценке финансовой системы Узбекистана, опубликованной МВФ в июне 2025 года, отмечалось, что государственным банкам принадлежало около 65% активов банковской системы, на целевое и льготное кредитование на конец 2024 года приходилось 24% всех банковских кредитов, а рынки капитала оставались слабо развитыми. В такой системе средняя ставка может плохо описывать условия, доступные частному инвестору, и вопрос о том, какой кредитор действительно готов участвовать в проекте, разумно решать до начала моделирования.
В Кыргызстане акценты иные. Миссия МВФ по консультациям 2026 года отметила, что кредитование в стране растёт слишком быстро и экономика показывает признаки перегрева. Доля проблемных кредитов остаётся повышенной, а курс сома, по мнению фонда, должен стать более гибким. Предсказать по этим оценкам, куда пойдёт сом или как поведёт себя конкретный банк, нельзя. Однако они ставят под сомнение два допущения, которые часто закладывают в финансовые модели: что курс останется прежним и что банк продлит кредит на тех же условиях. Такие расчёты здесь нужно проверять особенно тщательно. Особенно чувствительны к этому сезонные проекты, такие как курорты на Иссык-Куле. Почти весь годовой доход они получают за три летних месяца, а платить банку приходится круглый год. Поэтому даже при достаточной годовой выручке в межсезонье денег на очередной платёж может не хватить.
Сравнивать недвижимость Алматы, Ташкента и Бишкека поэтому разумнее не через абстрактную "страновую премию", которая при скудных данных создаёт лишь видимость точности, а через конкретные механизмы: ликвидность сегмента, качество договоров, круг вероятных покупателей, фактические условия финансирования и наличие сопоставимых сделок.
Сроки и смета девелоперского проекта
Девелоперский проект особенно ясно показывает, что результат зависит не только от величины поступлений, но и от их календаря. Перенос ввода отодвигает начало аренды или продаж и удлиняет строительное финансирование. Даже если итоговая выручка останется прежней, её более позднее получение уменьшит сегодняшнюю стоимость проекта, а сама задержка, как правило, влечёт дополнительные расходы, от процентов по кредиту до содержания стройплощадки. Одно изменение срока затрагивает сразу несколько частей модели, и эта связь нередко весит больше, чем удорожание строительства как таковое. Поэтому для девелопера важно отслеживать не только строительный график, но и влияние каждого изменения сроков на денежный поток и потребность в финансировании.
Рост сметы тоже требует разбора по составу. Стоимость импортного оборудования следует за курсом, цена местных материалов определяется их собственными рынками, а расценки подрядчиков зависят от загрузки строительных организаций, так что общий индекс инфляции служит лишь приблизительным ориентиром для бюджета стройки. Поэтапная реализация уменьшает первоначальную потребность в капитале и позволяет проверить спрос до запуска следующих очередей, но её выгода не возникает автоматически: если инженерные сети и дороги должны обслуживать весь комплекс и строятся сразу, сокращение первой очереди не даст соразмерной экономии стартовых затрат.
Отдельного внимания заслуживает двойной учёт риска. Если последствия возможной задержки уже отражены в более позднем начале поступлений и дополнительных затратах, повышение ставки дисконтирования по той же причине учтёт одно и то же обстоятельство дважды. При разработке финансовых моделей мы стремимся отражать каждый риск в том элементе расчёта, на который он непосредственно влияет. Если вероятна задержка ввода, она отражается в календаре поступлений и затрат. Если ожидается медленное заполнение, это видно в графике сдачи площадей. Если впереди замена инженерных систем, она закладывается отдельной строкой капитальных расходов. В ставке дисконтирования остаётся лишь то, что невозможно описать конкретным событием, то есть компенсация за неопределённость самих этих прогнозов. Такое разделение не позволяет ставке повторно учитывать риски, уже отражённые в денежном потоке, но и не даёт оснований считать, что после этого риска не осталось. Каждая поправка в модели должна иметь собственное экономическое объяснение, и инвестор должен видеть, за что именно он требует дополнительную доходность.
Кто купит объект через пять лет?
Почти каждый инвестиционный проект упирается в вопрос, на который модель не отвечает формулой: кто приобретёт актив, когда собственник захочет вернуть капитал, и на каких условиях. Закладывая продажу через пять лет, инвестор предполагает существование будущего рынка, на котором найдутся покупатели с достаточным капиталом и доступный им кредит. Чем большую долю общего результата обеспечивает цена выхода, тем тщательнее её нужно проверять при входе в проект. Там, где круг институциональных покупателей узок, крупный объект может заинтересовать лишь нескольких инвесторов, и тогда срок экспозиции и скидка при продаже становятся не менее важными допущениями, чем сама ставка капитализации.
Ставка капитализации на дату продажи должна отражать то, каким будет объект через пять лет, а не то, каким он выглядит сегодня. К моменту выхода здание постареет, часть инженерных систем потребует замены, а сроки действующих договоров сократятся. Поэтому в моделях ставка выхода, как правило, закладывается не ниже текущей, а любое её снижение требует отдельного обоснования: ожидаемого улучшения рынка, продления ключевых договоров или реконструкции. Предполагать, что через пять лет рынок окажется в том же состоянии, что и сегодня, обычно неосторожно. Если в последнем году прогноза актив без объяснений возвращается к прежней высокой стоимости, в модель незаметно проникает оптимистическое допущение, выданное за закономерный результат.
Нехватка рыночных свидетельств свойственна не одним лишь развивающимся рынкам. Банковский надзор Европейского центрального банка в августе 2024 года описал случаи, когда во второй половине 2022 года и в 2023 году коммерческую недвижимость продолжали оценивать по сделкам 2021 года и более ранним без поправок на изменившиеся условия, а отсутствие новых сделок принимали за доказательство неизменной стоимости. Надзор такую логику отверг. Для Казахстана и соседних стран, где открытая информация о завершённых сделках во многих сегментах ограничена, урок особенно поучителен. Цена в объявлении раскрывает намерение продавца, но не окончательную сумму сделки, а даже достоверная историческая сделка несёт отпечаток своего времени и своих условий финансирования. Когда свидетельств мало, честно обоснованный диапазон стоимости обычно полезнее числа с несколькими знаками после запятой, точность которого существует только в электронной таблице.
Сценарии, которые проверяют решение
Ценность модели определяется не количеством формул и вкладок, а тем, показывает ли она, от чего действительно зависит решение. Анализ чувствительности помогает отделить существенные допущения от второстепенных, однако меняет их по одному, тогда как неблагоприятные события нередко приходят вместе: падение спроса сопровождается ростом скидок, удлинением экспозиции и ужесточением банковских условий.
Поэтому сценарий должен быть внутренне согласованным, а не произвольным сочетанием чисел. В неблагоприятном варианте новый объект заполняется медленнее, расходы на привлечение арендаторов растут, рефинансирование откладывается, и всё это одновременно меняет денежный поток и потребность в собственном капитале. Стресс-тест добавляет к сценариям вопрос, ради которого модель в конечном счёте и строится: при каком ухудшении условий будет исчерпан резерв ликвидности или нарушены ковенанты кредитного договора.
Стоимость и способность её дождаться
Хорошо подготовленный инвестиционный комитет спрашивает не только о стоимости объекта и обещанной доходности. Его интересует, какую цену можно заплатить, сохранив запас прочности, сколько денег понадобится, если строительство задержится, крупный арендатор уйдёт или банк при рефинансировании предложит меньше, и что произойдёт, если покупателей окажется меньше ожидаемого. Ответы на эти вопросы связывают модель с тремя решениями, которые инвестор действительно принимает: о цене входа, о структуре капитала и о сроках.
В спокойные годы привлекательный объект и привлекательная инвестиция кажутся одним и тем же. Волатильность же, напротив, разводит эти понятия, напоминая, что хорошее здание становится хорошей инвестицией лишь при определённой цене и определённом долге. Наш пример показал, что четверть стоимости может исчезнуть без единого неплатежа, а при долговой нагрузке в 60% эта четверть оборачивается большей частью собственного капитала. Колебания рынка сами по себе не делают недвижимость неудачным вложением. Они обнажают предпосылки, которые прежде оставались незамеченными: гарантированное рефинансирование, неизменный курс, ставку капитализации, застывшую на уровне года покупки.
Расчётная стоимость отвечает на вопрос, сколько стоит актив при принятых допущениях. А инвестиционное решение требует ответа и на другой вопрос: сколько неблагоприятных обстоятельств одновременно способен выдержать владелец, прежде чем ему придётся продавать объект в самый неподходящий момент. Расстояния между этими двумя ответами итоговая IRR не показывает. Риск инвестиции многомерен, но именно здесь сходятся ликвидность, доступ к рефинансированию и потребность в дополнительном капитале, и умение переждать трудный период стоит чего-то лишь тогда, когда этот период есть чем оплатить.
Фото: AI Atameken Business
Мнение редакции может не совпадать с мнением автора


