



Казахстанский бизнес стал главным источником роста банковского кредитования. За девять месяцев 2026 года банки выдали экономике 31,9 трлн тенге новых займов — на 7,1% больше, чем за аналогичный период прошлого года. При этом всё увеличение обеспечили предприниматели, тогда как выдачи населению сократились. Особенно активно кредитовались малые и средние компании, а основными отраслями роста стали строительство, промышленность и торговля, передает inbusiness.kz со ссылкой на Ассоциацию финансистов Казахстана.
По данным экспертов АФК, за январь–сентябрь банки выдали субъектам экономики 31,9 трлн тенге новых кредитов. Прирост относительно девяти месяцев прошлого года составил 2,1 трлн тенге, или 7,1%. Однако за общей положительной динамикой скрывается существенное изменение структуры спроса на заёмные средства.
"Кредитование бизнеса увеличилось на 18%, причём наиболее заметный рост пришёлся на средние и малые предприятия. Выдачи среднему бизнесу выросли на 37,8%, малому — на 21%. В то же время объём новых займов населению сократился на 4,3%. Основная причина — снижение потребительского кредитования на 6,7%. Ипотека, напротив, сохранила положительную динамику: выдачи жилищных займов увеличились на 9,6%", - отметили эксперты аналитического центра АФК.
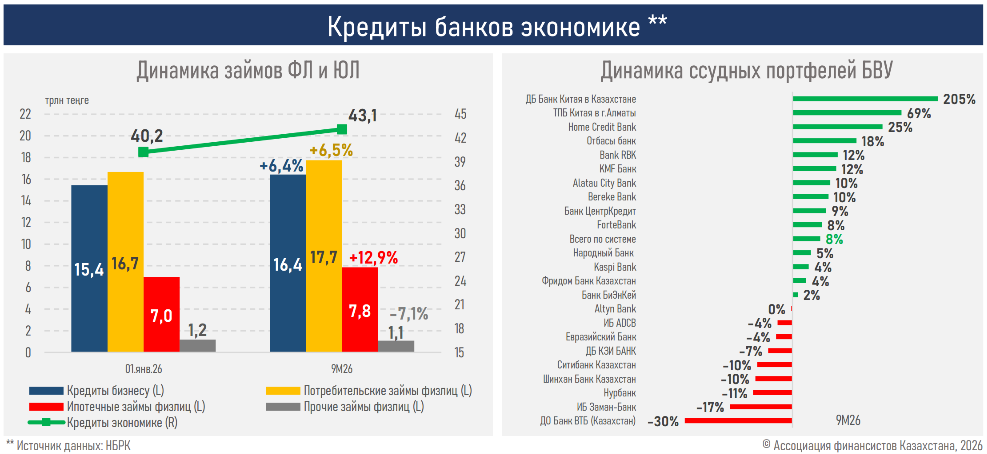
В результате, бизнес стал занимать всё большую долю в общем объёме новых кредитов. Если годом ранее на него приходилось 51% выдач, то за девять месяцев 2026 года показатель достиг 56,2%.
Эксперты АФК обращают внимание, что увеличение корпоративного кредитования связано прежде всего с активностью нескольких отраслей. Наибольший прирост новых займов пришёлся на торговлю — 13,3%, промышленность — 20,4% и строительство — 62,7%. Вместе эти направления обеспечили 83% общего увеличения выдач бизнесу.
Такая картина соответствует динамике экономической активности. За девять месяцев 2026 года выпуск в строительстве увеличился на 11,5%, в торговле — на 6,2%, а в обрабатывающей промышленности — на 8,6%.
"Важная особенность нынешнего кредитного роста — увеличение не только краткосрочных займов, необходимых для пополнения оборотных средств, но и долгосрочного финансирования. Выдачи бизнесу на длительные сроки выросли на 20,4%, тогда как краткосрочные — на 16,7%", - уточнили аналитики АФК.
Это может свидетельствовать о расширении потребностей предприятий в финансировании более продолжительных проектов, а не только в средствах для текущей деятельности. Иными словами, бизнес обращается в банки не исключительно для покрытия краткосрочных расходов, но и для решения более долгосрочных финансовых задач.
В розничном сегменте ситуация противоположная. На динамику новых выдач влияют регуляторные ограничения, ослабление потребительского спроса на фоне слабого роста реальных доходов населения и более осторожная политика банков при оценке рисков заёмщиков.
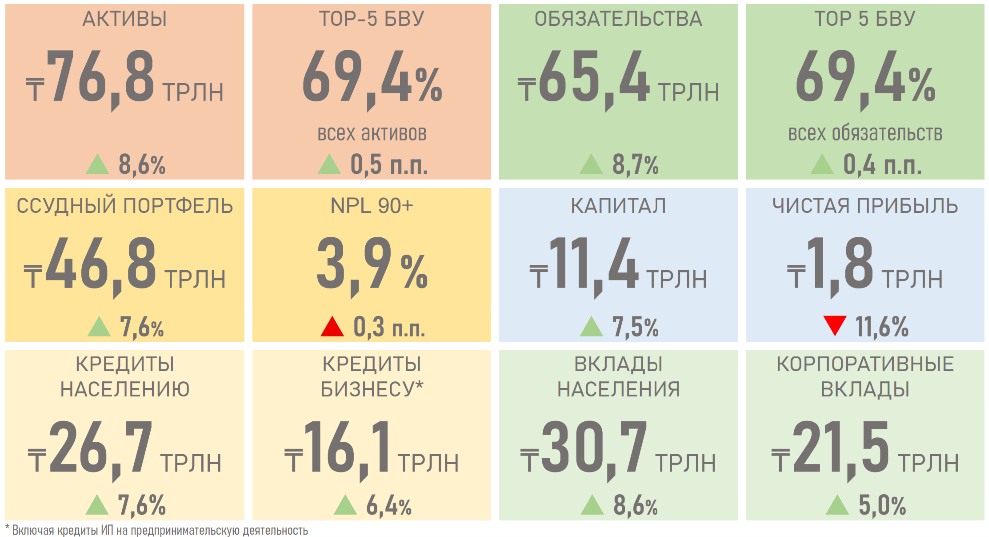
При этом сокращение новых выдач населению не означает, что розничный кредитный портфель уменьшается. По данным АФК, с начала года он увеличился на 7,6%. Кредитный портфель бизнеса за тот же период вырос на 6,4%. То есть в накопленном объёме займов динамика двух сегментов остаётся близкой, несмотря на различия в новых выдачах.
"В корпоративном кредитовании основным источником увеличения портфеля стал малый и средний бизнес. С начала года его займы выросли на 16,2%. Портфель крупного бизнеса, напротив, сократился на 7,2%", - привели данные в аналитическом центре.
В АФК объясняют это крупными погашениями задолженности и реклассификацией заёмщиков между сегментами.
Качество банковских активов при этом остаётся относительно стабильным. Доля проблемных кредитов с просрочкой свыше 90 дней (NPL 90+) на начало октября составила 3,9% против 3,6% в начале года. Одновременно стоимость кредитного риска (COR) остаётся на 78 базисных пунктов ниже прошлогоднего уровня.
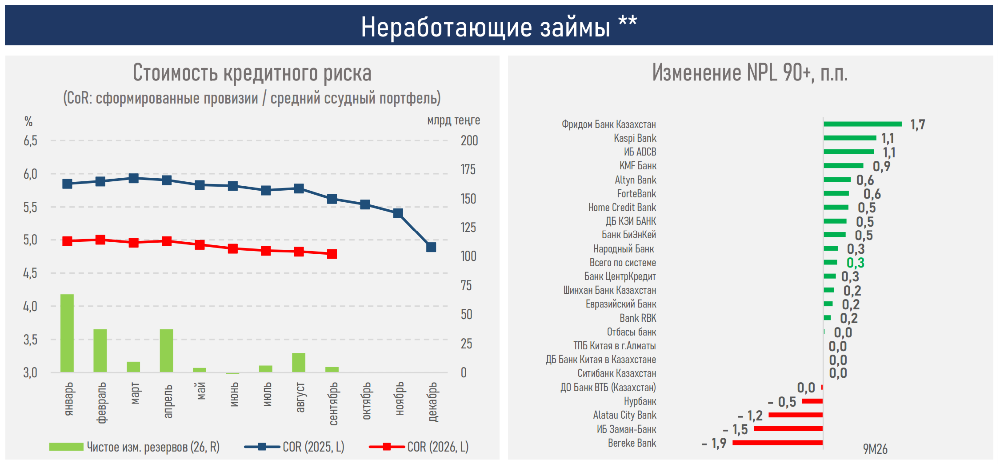
По оценке аналитиков ассоциации, это указывает на сохранение контролируемого уровня потерь по кредитному портфелю. Иными словами, рост кредитования пока не сопровождается сопоставимым ухудшением качества банковских активов.
Ещё одним важным фактором для дальнейшего развития кредитного рынка остаётся стоимость ресурсов, которые банки привлекают для последующего кредитования. Именно она во многом определяет, насколько быстро финансовые организации смогут снижать ставки по новым займам.
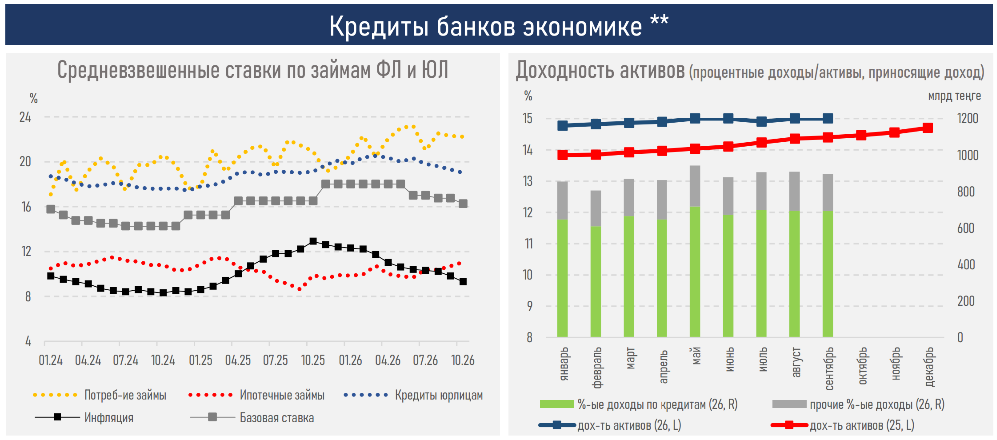
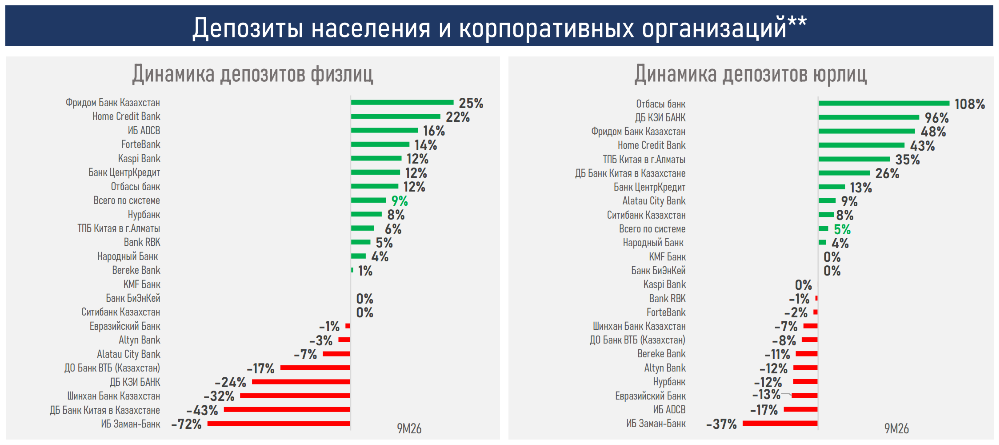
"Ресурсная база банков продолжает расширяться. С начала года вклады населения выросли на 8,6%, корпоративные депозиты — на 5%. При этом в третьем квартале заметно восстановился приток средств от бизнеса", - уточнили в АФК.
Однако увеличение доли процентных пассивов поддерживает высокую стоимость привлечения денег. Кроме того, ставки по депозитам юридических лиц быстрее реагируют на изменение базовой ставки, тогда как в розничном сегменте снижение ставок по вкладам населения происходит медленнее.
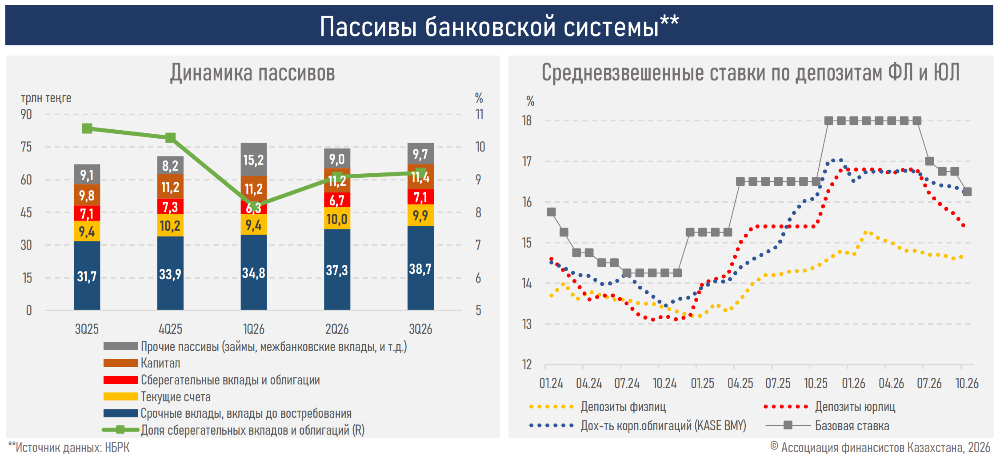
Из-за этого стоимость фондирования банков переоценивается с задержкой. Как отмечают эксперты АФК, более быстрый рост стоимости ресурсов, по сравнению с доходностью активов привёл к сокращению процентной маржи.
"Чистая процентная маржа снизилась с 6,78% до 6,30%, а спрэд — с 4,62% до 3,96%", — говорится в обзоре Аналитического центра АФК.
С начала года чистая процентная маржа сократилась на 48 базисных пунктов, а спрэд — на 66 базисных пунктов. Это означает, что разница между доходами банков от размещения средств и расходами на их привлечение стала меньше.
Впрочем, к концу третьего квартала ситуация начала стабилизироваться. Доходность банковских активов и стоимость фондирования перестали демонстрировать прежнее разнонаправленное движение.
В АФК считают, что при дальнейшем снижении рыночных ставок давление на маржу может постепенно ослабнуть. Это создаст условия, при которых банки смогут снижать стоимость новых кредитов без существенной потери собственной доходности.
"Сжатие процентной маржи и более слабая динамика доходов уже отразились на финансовых результатах банковского сектора. За девять месяцев чистая прибыль банков снизилась на 11,6% в годовом выражении — до 1,8 трлн тенге. Одновременно на 6,5% сократились отчисления по корпоративному подоходному налогу", - привели данные эксперты АФК.
При этом запас капитала банков продолжает увеличиваться. С начала года он вырос на 7,5% и достиг 11,4 трлн тенге. По оценке АФК, это сохраняет возможности для дальнейшего расширения кредитования и покрытия потенциальных рисков.
Устойчивость банковского сектора подтверждается и рейтинговыми изменениями. С начала года в семи случаях были повышены рейтинги казахстанских банков, ещё в пяти — улучшены прогнозы. Кроме того, международное рейтинговое агентство S&P повысило оценку отраслевого риска банковского сектора Казахстана по методологии BICRA с "7" до "6".
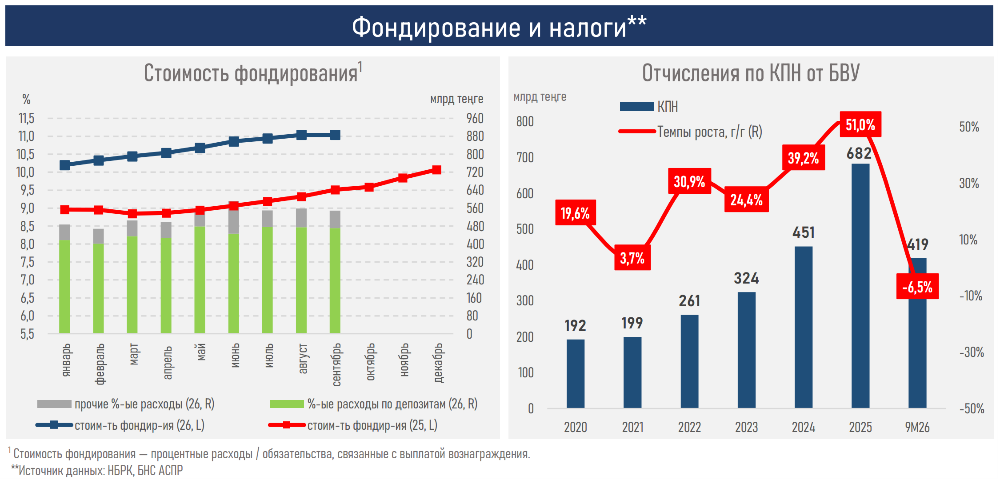
Подводя итоги девяти месяцев, аналитики АФК выделяют стоимость привлечённых ресурсов как одно из главных ограничений для дальнейшего расширения кредитования. При этом состояние банковских балансов и рост капитала позволяют сектору сохранять возможности для финансирования экономики.
В заключении обзора эксперты подчёркивают, что многое будет зависеть от скорости снижения стоимости фондирования.
"Чем быстрее она будет следовать за снижением рыночных ставок, тем больше пространства появится одновременно для восстановления банковской маржи и удешевления кредитов для экономики", — отметили в ассоциации.
Таким образом, банковский рынок Казахстана постепенно меняет структуру кредитования: предприниматели становятся основным источником роста новых займов, а розничный сегмент охлаждается. Для бизнеса это означает сохранение доступа к банковскому финансированию, хотя стоимость кредитов по-прежнему зависит от расходов банков на привлечение средств. Для населения же снижение потребительских выдач отражает более осторожное поведение как заёмщиков, так и самих финансовых организаций.
Инфографика: аналитический центр АФК
Читайте по теме:
Нацбанк Казахстана объяснил, как планирует регулировать рынок рассрочек


