


Корпоративное кредитование в Казахстане продолжает расти двузначными темпами, однако число компаний, планирующих обратиться за заемным финансированием, практически не увеличивается. Основной рост выдач приходится на действующих заемщиков, которые наращивают объемы финансирования, а также на крупные инвестиционные и инфраструктурные проекты. К такому выводу пришел Аналитический центр АФК в обзоре кредитования отраслей экономики Казахстана за 9 месяцев 2026 года, передает inbusiness.kz со ссылкой на Ассоциацию финансистов Казахстана.
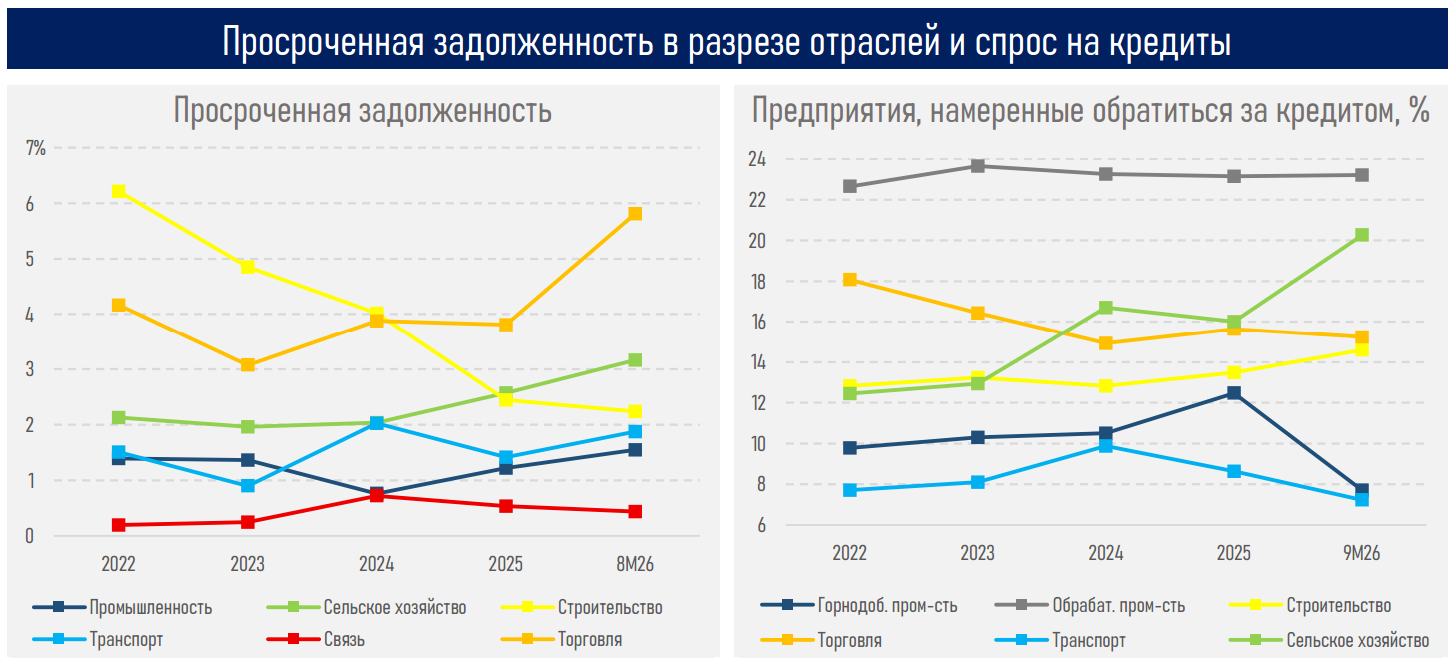
По данным исследования, в январе–сентябре доля предприятий, намеренных обратиться за кредитом, составила 14,7%. Для сравнения, в среднем за 2025 год, показатель находился на уровне 14,9%. Таким образом, несмотря на существенный рост фактических объемов кредитования, круг потенциальных заемщиков практически не расширился.
"При этом внутри отдельных отраслей ситуация заметно различается. Наиболее существенное снижение доли предприятий, планирующих привлечь кредит, отмечено в горнодобывающей промышленности — на 4,8 процентного пункта, а также в транспорте — на 1,4 процентного пункта", - отметили эксперты АФК.
Одновременно спрос на заемное финансирование вырос в сельском хозяйстве и строительстве. Доля потенциальных заемщиков здесь увеличилась соответственно на 4,3 и 1,1 процентного пункта.
"Такая динамика указывает на неоднородность потребностей бизнеса в заёмном финансировании, обусловленную различиями в отраслевой активности, инвестиционных планах и доступности кредитных ресурсов", — считают в Аналитическом центре АФК.
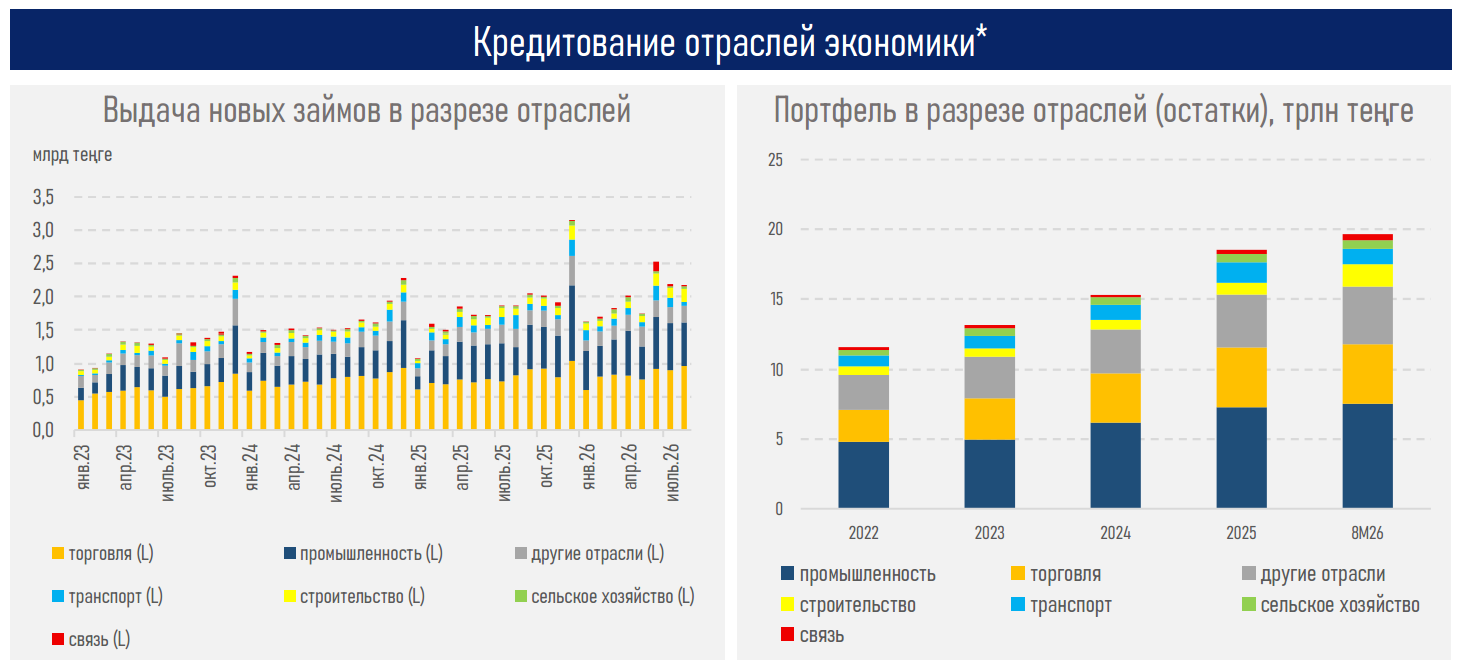
На этом фоне фактические выдачи кредитов бизнесу растут значительно быстрее. За 8 месяцев 2026 года объем новых кредитов увеличился на 19,6% в годовом выражении и достиг 15,8 трлн тенге.
Основной вклад в прирост обеспечили три сектора. На промышленность пришлось около 42% увеличения объема выдач, на торговлю — 31%, на строительство — еще 12%. В совокупности эти отрасли сформировали 85% прироста нового кредитования.
По оценке Аналитического центра АФК, расхождение между практически неизменным количеством предприятий, планирующих взять кредит, и двузначным ростом выдач является одним из ключевых показателей текущей ситуации на рынке.
"Расширение рынка происходит, преимущественно, за счет увеличения фактических объемов финансирования, а не за счет существенного расширения круга потенциальных заемщиков", — говорится в обзоре.
Кредитный портфель бизнеса при этом также продолжает увеличиваться, но более умеренными темпами. За рассматриваемый период он вырос на 6,1% и достиг 19,6 трлн тенге. Более низкая динамика остатков, по сравнению с объемом новых выдач, объясняется значительным объемом погашений и высокой оборачиваемостью корпоративного кредитования.
Иными словами, значительная часть новых займов не приводит к пропорциональному увеличению общего портфеля, поскольку одновременно погашается ранее привлеченное финансирование. Особенно характерна такая ситуация для отраслей с высокой потребностью в регулярном финансировании оборотного капитала.
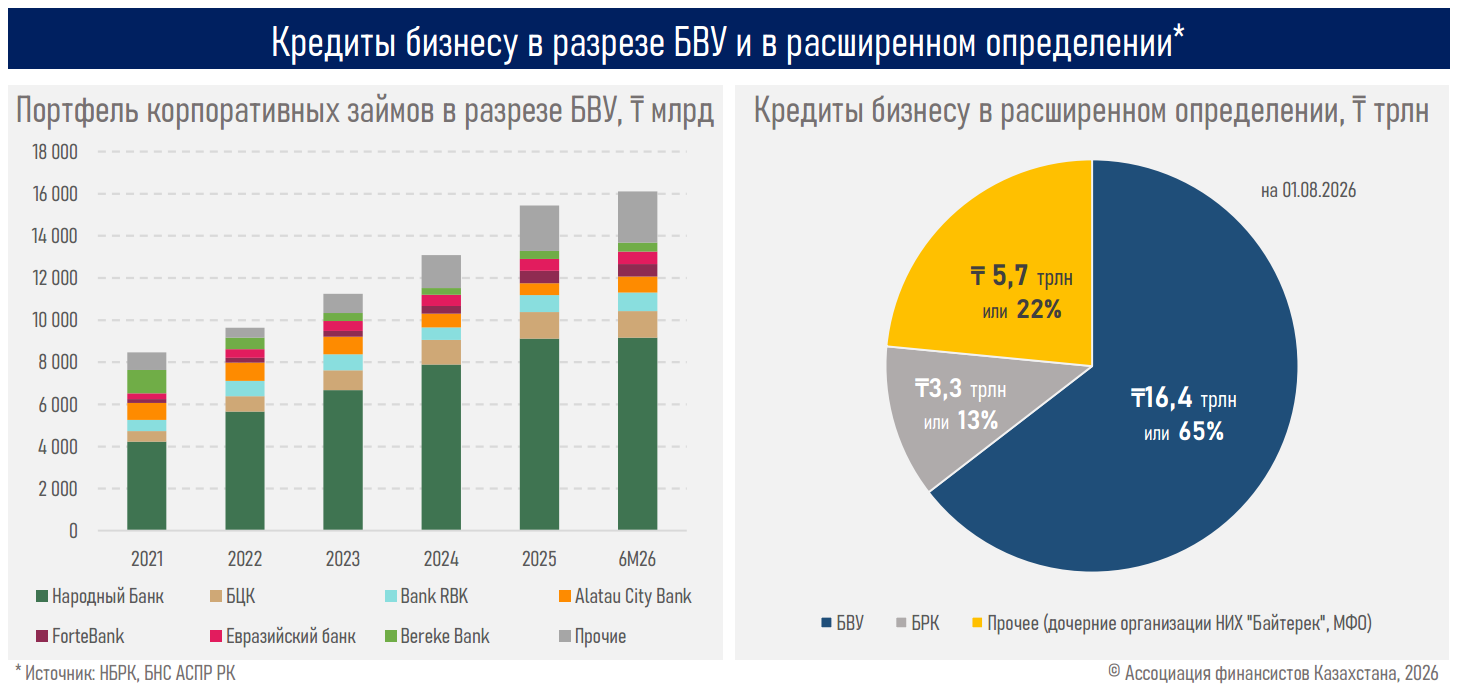
Основным источником кредитов для бизнеса остаются банки второго уровня. По состоянию на 1 августа 2026 года, из 25,3 трлн тенге кредитов бизнесу в расширенном определении на БВУ приходилось 16,4 трлн тенге, или 65%.
Еще 13% обеспечивал Банк развития Казахстана, порядка 22% — другие дочерние организации НИХ "Байтерек" и микрофинансовые организации.
"Такая структура позволяет сочетать рыночное банковское кредитование, ориентированное, в том числе на текущие потребности предприятий, с более специализированными инструментами финансирования капиталоемких и долгосрочных проектов", — пояснили специалисты Аналитического центра АФК.
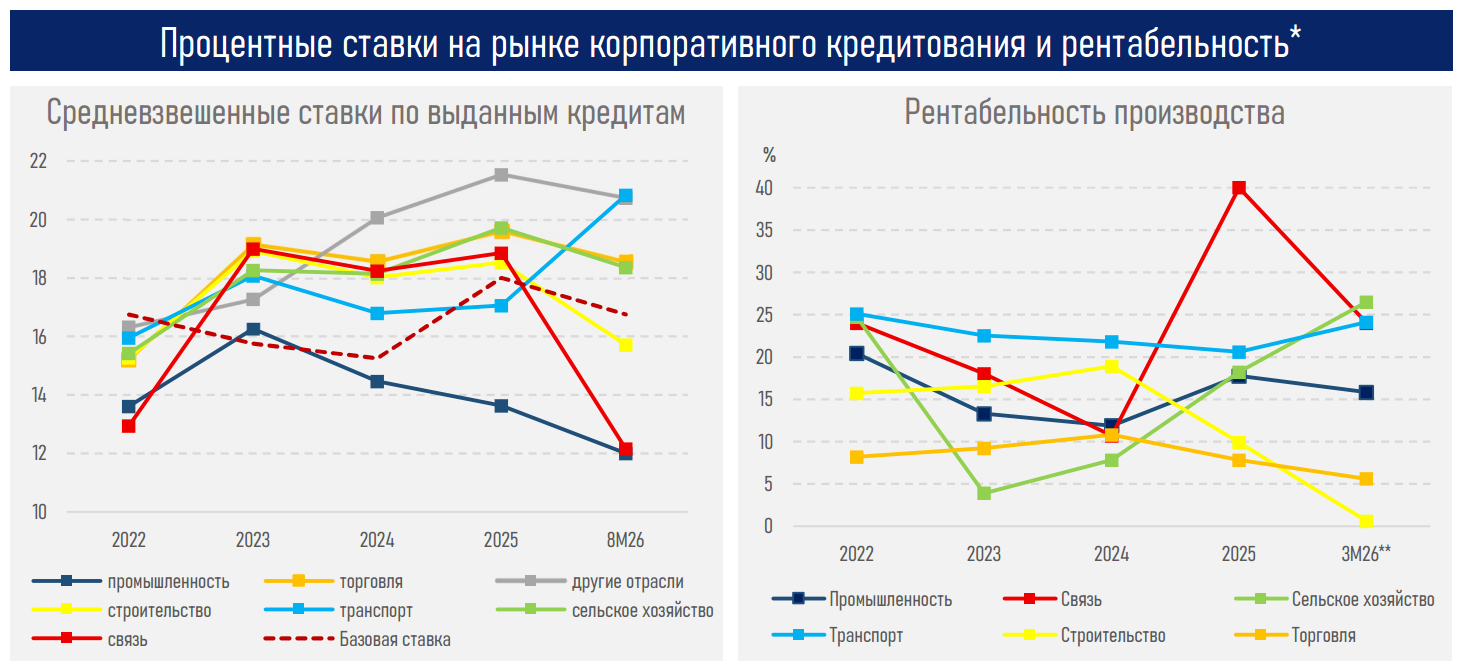
При этом стоимость кредитов меняется неодинаково в разных отраслях. С начала цикла снижения базовой ставки средневзвешенные ставки уменьшились в большинстве рассматриваемых сегментов. Наиболее заметное снижение зафиксировано в связи — на 6,7 процентного пункта, строительстве — на 2,8 процентного пункта и промышленности — на 1,6 процентного пункта.
По мнению аналитиков, изменение процентной среды создает более благоприятные условия для привлечения финансирования, однако одного снижения стоимости денег недостаточно для устойчивого расширения корпоративного кредитования. Важным фактором остается наличие экономически устойчивых проектов и долгосрочного инвестиционного спроса со стороны компаний.
Отдельное внимание в исследовании уделено качеству кредитного портфеля. В среднем по рассматриваемым отраслям, доля просроченной задолженности выросла с 2,1% до 2,8%. При этом увеличение кредитования не во всех секторах сопровождалось ухудшением платежной дисциплины.
Так, в строительстве доля просрочки снизилась с 2,4% до 2,2%, а в сфере связи — с 0,5% до 0,4%. Наибольший прирост просроченной задолженности пришелся на торговлю — ₸85,4 млрд. Доля просрочки в этом секторе увеличилась с 3,8% до 5,8%.
Одновременно постепенно снижается концентрация корпоративного кредитования. Доля трех крупнейших банков в этом сегменте уменьшилась с 72,4% до 70,2%. По оценке АФК, это свидетельствует о расширении участия других БВУ в финансировании предприятий и усилении конкуренции на рынке корпоративных кредитов.
Аналитический центр АФК также ожидает сохранения предпосылок для роста выдач в четвертом квартале. Текущая динамика остается двузначной — плюс 19,6% в годовом выражении, а конец года традиционно сопровождается повышением кредитной активности. Дополнительную поддержку рынку могут оказать постепенное снижение базовой ставки, а также финансирование уже реализуемых инвестиционных и инфраструктурных проектов.
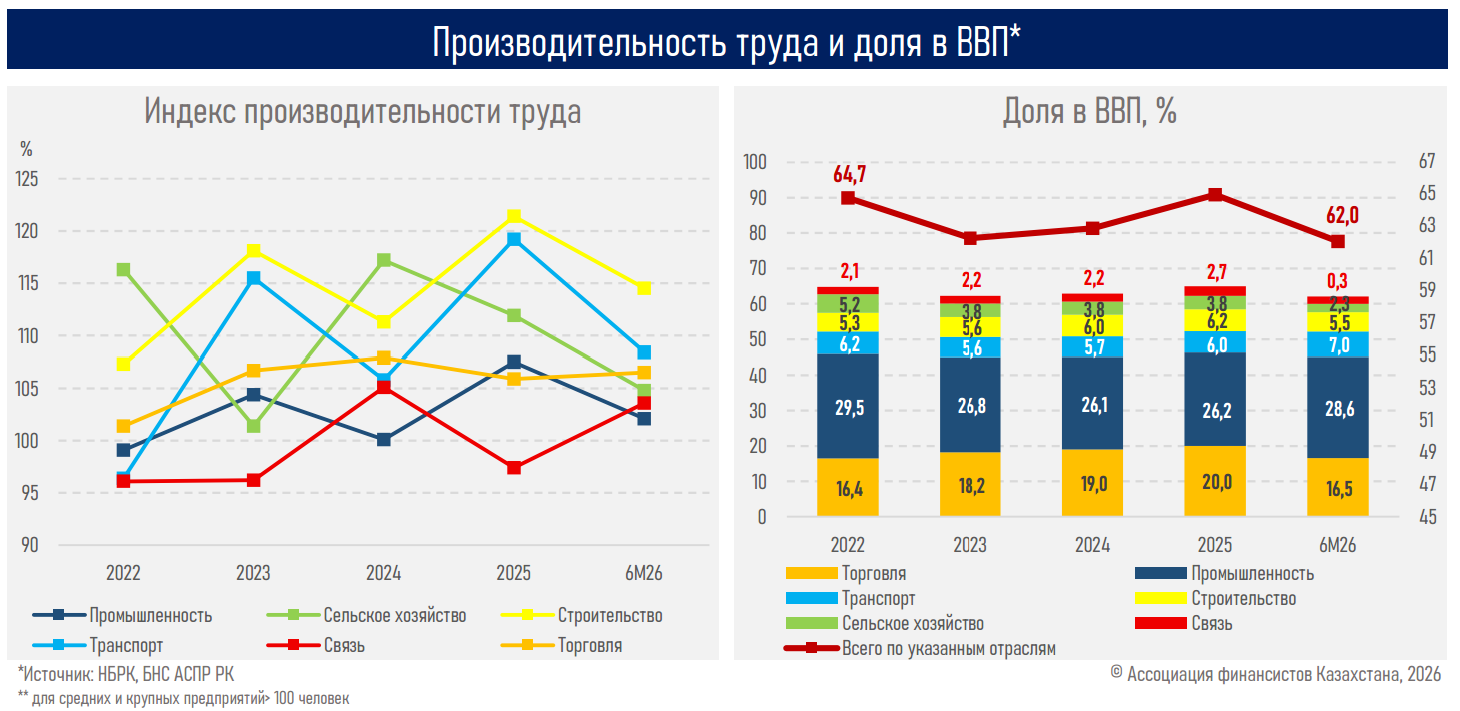
При этом в АФК обращают внимание на необходимость оценивать не только объем выданных кредитов, но и их влияние на экономику. Рассматриваемые в исследовании отрасли формируют 62% ВВП Казахстана, однако их финансовые показатели заметно отличаются по уровню рентабельности, доле убыточных предприятий и платежной дисциплине.
"Увеличение кредитования само по себе не гарантирует сопоставимого макроэкономического эффекта — он будет зависеть от того, насколько заемные ресурсы трансформируются в рост выпуска, производительности и устойчивых денежных потоков предприятий", — подчеркнули эксперты Аналитического центра АФК.
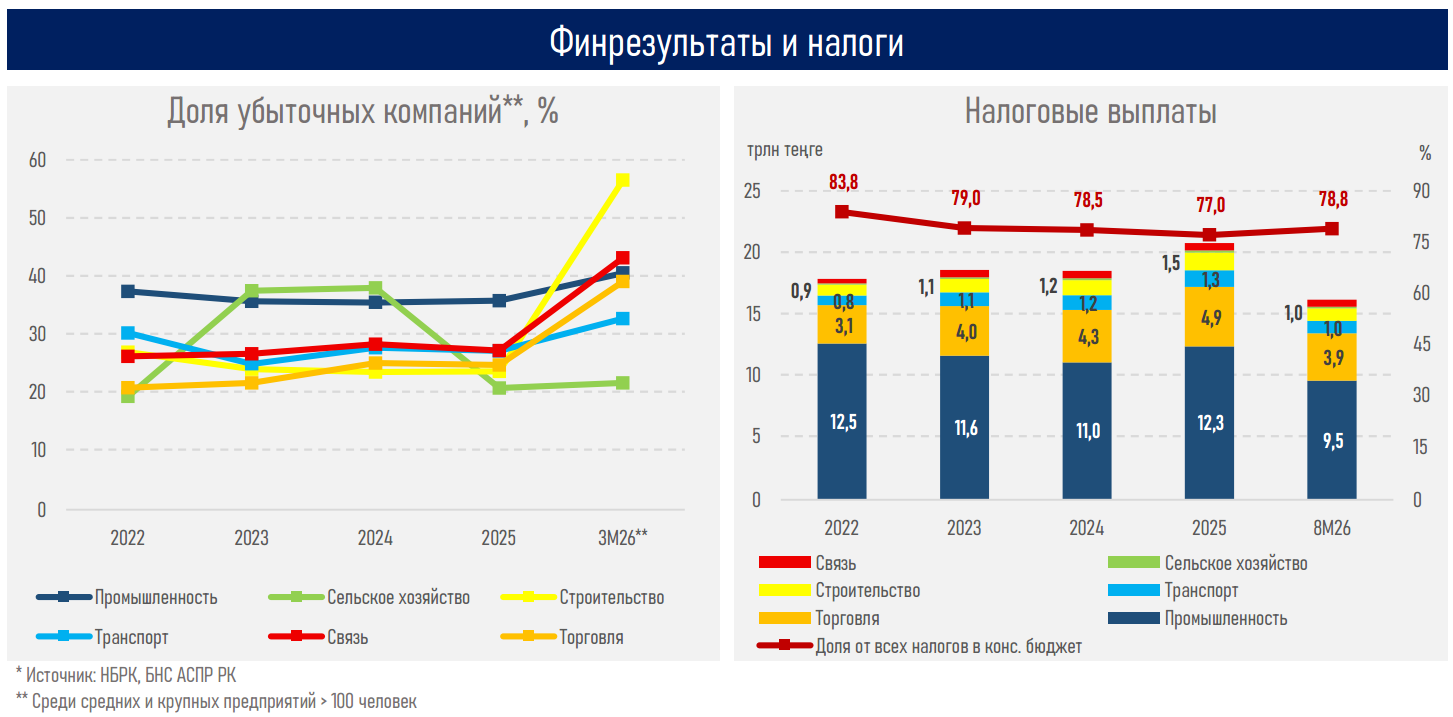
Таким образом, следующий этап развития корпоративного кредитования в Казахстане может быть связан не столько с дальнейшим наращиванием валовых объемов выдач, сколько с изменением структуры спроса на заемные ресурсы. Если более благоприятные финансовые условия будут стимулировать компании направлять кредиты на модернизацию, расширение производственных мощностей и новые инвестиционные проекты, рост кредитования сможет в большей степени способствовать увеличению производственного потенциала экономики.
Инфографика: Аналитический центр АФК
Читайте по теме:
Кредиты до 7 млрд и гарантии до 85%: в РК расширяют поддержку бизнеса


