



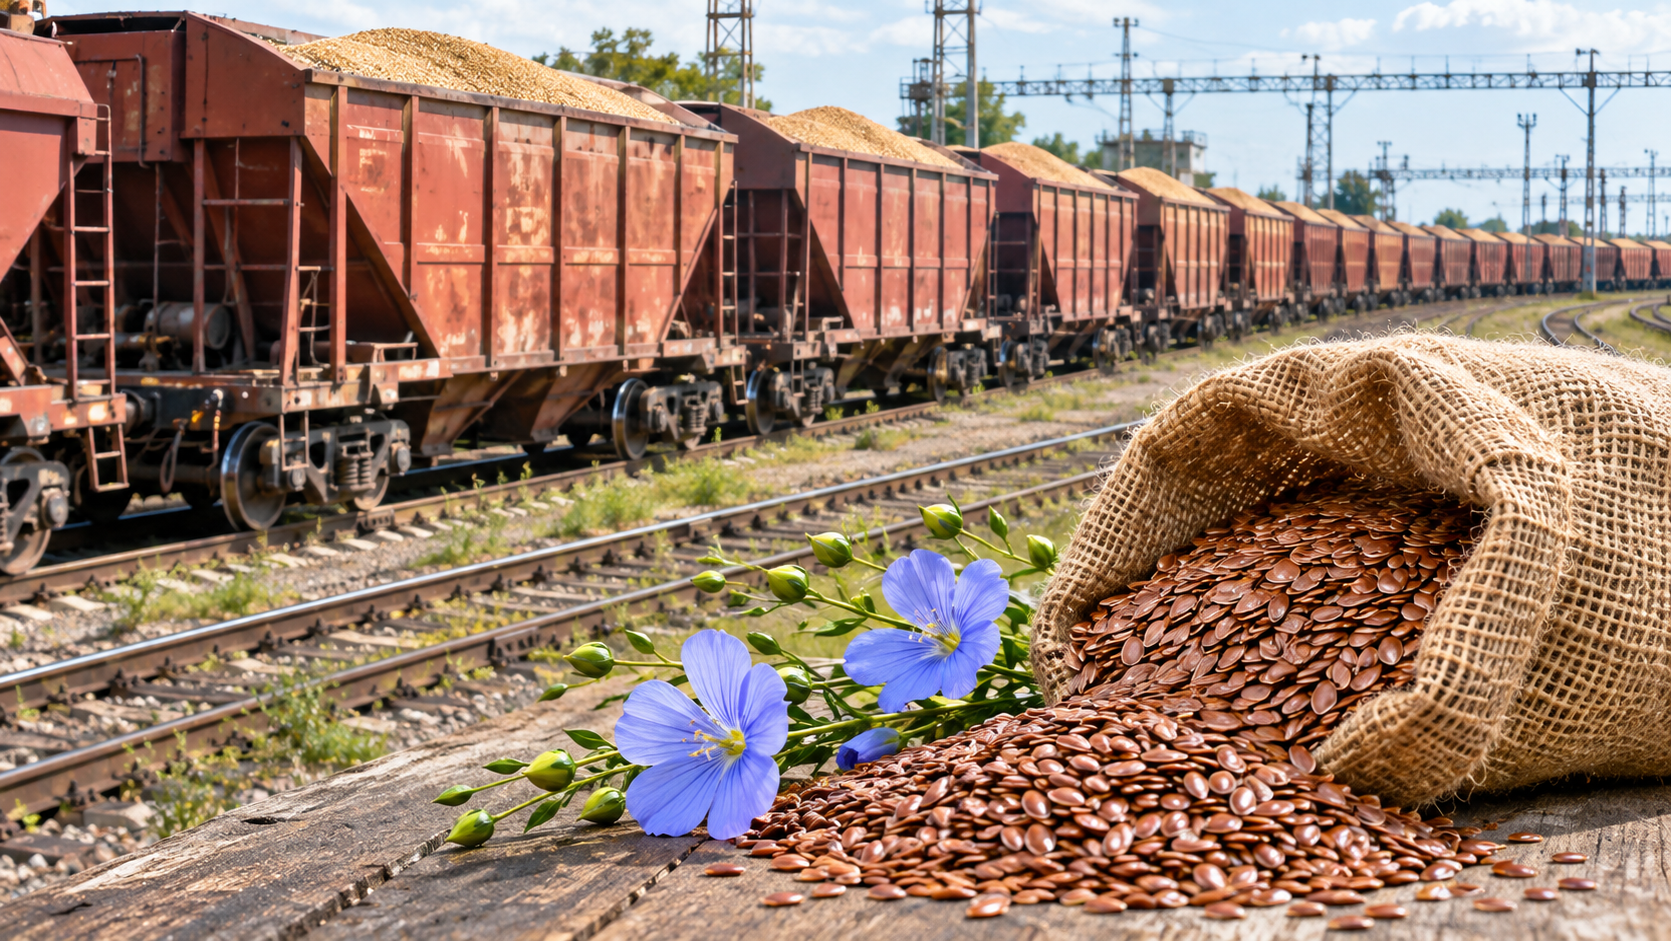
Казахстанский рынок масличного льна завершает сезон с неоднозначными результатами. Несмотря на значительное расширение посевных площадей, валовой сбор ожидается на уровне прошлого года — около 1,35 млн тонн. При этом экспорт активно растет, Китай становится главным покупателем казахстанской продукции, а поставки в Европу сталкиваются с серьезными логистическими препятствиями. На фоне ограничений перевозок цены на лен укрепляются практически на всех основных рынках. О текущей ситуации рассказал руководитель комитета аналитики Зернового союза Казахстана Евгений Карабанов, передает inbusiness.kz со ссылкой на телеграм-канал Евгения Карабанова.
По прогнозу Зернового союза Казахстана, уборка льна в стране близится к завершению. Ожидаемый сбор семян составит 1,35 млн тонн — примерно столько же, сколько годом ранее. При этом посевные площади в 2026 году увеличились на 41,3% и достигли 1,904 млн гектаров. Однако расширение посевов не привело к росту производства: основные регионы выращивания культуры летом столкнулись с засушливыми погодными условиями, которые отрицательно сказались на урожайности.
"Причина низкой урожайности льна в этом году — последствия засушливых погодных условий летом в основных регионах производства", — отмечает Евгений Карабанов.
В России также ожидается урожай ниже первоначальных прогнозов. По данным министерства сельского хозяйства РФ, к началу ноября с 93% убранных площадей было собрано 1,6 млн тонн масличного льна. Предполагаемый валовой сбор составит около 1,75 млн тонн вместо ранее ожидавшихся 1,86 млн тонн.
Несмотря на непростую ситуацию с урожайностью, экспорт казахстанского льна в начале нового маркетингового года демонстрирует заметный рост. По данным комитета государственных доходов Казахстана, в сентябре 2026/27 маркетингового года страна экспортировала 100,9 тыс. тонн семян льна без учета государств ЕАЭС. Это на 33% больше августовского показателя и в 1,62 раза превышает объем поставок за аналогичный период прошлого сезона.
"Однако география экспорта заметно меняется. Главным покупателем казахстанского льна остается Китай, на который в сентябре пришлось 71% всех поставок. В эту страну было отправлено 71,8 тыс. тонн — в 2,7 раза больше, чем за аналогичный период предыдущего маркетингового года", - уточнил Евгений Карабанов.
Второе место среди крупнейших импортеров занял Афганистан. Его закупки увеличились в 2,03 раза, до 13,6 тыс. тонн. Доля этой страны в общем объеме казахстанского экспорта достигла 13,5%. Существенно выросли также поставки в Узбекистан — в 2,23 раза, до 6,7 тыс. тонн, и Турцию — вдвое, до 0,4 тыс. тонн.
На отдельных европейских направлениях, напротив, наблюдается снижение. В сентябре экспорт в Бельгию сократился в 5,5 раза, до 2,3 тыс. тонн, в Польшу — в 1,8 раза, до 2,7 тыс. тонн, в Германию — втрое, до 0,4 тыс. тонн, в Эстонию — в 20 раз, до 0,1 тыс. тонн. Поставки в Италию, составлявшие годом ранее 0,5 тыс. тонн, в сентябре текущего сезона отсутствовали.
"При этом отдельные европейские рынки увеличили закупки казахстанской продукции. Экспорт в Чехию вырос в 2,7 раза, до 0,8 тыс. тонн, в Нидерланды — вдвое, до 0,2 тыс. тонн. Снизились поставки в Таджикистан — в 2,57 раза, до 0,7 тыс. тонн, и Пакистан — вдвое, до 1,1 тыс. тонн", - привел данные эксперт Зернового союза Казахстана.
Дополнительный импульс рынку дает рост спроса со стороны Китая. По данным китайской таможенной статистики, в сентябре 2026 года страна импортировала 129,1 тыс. тонн семян льна. Это на 34% больше августовского объема и в 8,3 раза превышает показатель сентября 2025 года.
Основную часть китайского импорта обеспечили Россия и Казахстан. На российский лен пришлось 60,2%, или 77,8 тыс. тонн, на казахстанский — 38,7%, или 50 тыс. тонн.
"За август–сентябрь 2026/27 маркетингового года Китай импортировал, в общей сложности, 225,5 тыс. тонн льна. Это в 6,67 раза больше, чем за аналогичный период прошлого сезона, когда объем закупок составлял 33,8 тыс. тонн. Доля России в поставках за эти два месяца достигла 62%, Казахстана — 37,1%", - рассказал Карабанов.
Но если азиатское направление демонстрирует высокую активность, то с доставкой казахстанского льна в Европу возникают серьезные проблемы. По словам Евгения Карабанова, в сентябре и октябре поставки осложнились из-за перераспределения российских зерновых грузопотоков.
"После трудностей с экспортом зерна через порты Азово-Черноморского бассейна российские экспортеры переориентировали часть поставок на балтийские порты. В результат,е северо-западное направление российских железных дорог и портовая инфраструктура оказались перегружены", - пояснил эксперт.
Казахстанские грузы не получают согласования на транзит через российскую железнодорожную сеть в направлении портов стран Балтии. Ситуация особенно осложнилась в октябре.
"В октябре все заявки на транзит казахстанских экспортеров были отклонены РЖД", — сообщил Карабанов.
По оценке эксперта, рассчитывать на быстрое улучшение ситуации не приходится. В ноябре ограничения сохраняются, а в декабре положение может дополнительно осложниться из-за сезонного снижения возможностей портов по перевалке зерна. Штормовая погода на Балтике традиционно затрудняет работу портовой инфраструктуры.
Альтернативный маршрут через Беларусь и Литву обходится экспортерам дороже и также связан с ограничениями. Дополнительные транспортные расходы отражаются на стоимости казахстанского льна на европейском рынке. По словам Карабанова, цены в ЕС растут уже около двух с половиной месяцев.
Тем временем, на фоне дефицита поставок льна в Европу укрепляются котировки казахстанской продукции и на других направлениях. По данным обзора Зернового союза, актуальные цены на коричневый лен чистотой 97% составляют:
- EXW Казахстан — 362–372 евро за тонну;
- FCA Казахстан — 400–405 евро за тонну;
- DAP Польша — 495–500 евро за тонну;
- DAP Достык / Алтынколь — 495–500 долларов за тонну;
- C&F ARAG — 695–700 долларов за тонну с отгрузкой в декабре.
Таким образом, новый сезон складывается для казахстанского льна неоднозначно. Расширение посевных площадей не обеспечило прибавки урожая из-за засухи, зато экспортные поставки заметно ускорились. Китай укрепил позиции главного покупателя, Афганистан увеличил закупки и вошел в число ведущих импортеров, а европейское направление столкнулось с транспортными ограничениями.
В ближайшие месяцы многое будет зависеть от доступности экспортных маршрутов и стоимости доставки. Даже при наличии спроса на европейских рынках казахстанским поставщикам становится сложнее выполнять поставки по прежним логистическим схемам. Пока же именно сочетание активного азиатского спроса, ограниченного транзита в Европу и растущих транспортных расходов поддерживает цены на казахстанский лен.
Отметим, что аналогичная ситуация сложилась и с поставками казахстанского угля в Европу. Казахстанские поставщики вынуждены ждать, когда Россия предоставит им возможность отправить груз по своим путям.
Читайте по теме:
Почему казахстанские аграрии не спешат продавать зерно


