


С начала 1990-х годов платежная система Казахстана изменилась до неузнаваемости. Если тогда основным способом расчета были наличные деньги, то сегодня казахстанцы оплачивают покупки смартфонами, переводят деньги за считаные секунды и ежедневно совершают миллионы безналичных операций. Как развивалась платежная система страны и менялись финансовые привычки населения, выяснял корреспондент inbusiness.kz.
С чего начинались безналичные платежи в Казахстане
В начале 1990-х казахстанцы преимущественно расплачивались наличными. Банковские карты в стране появились лишь спустя несколько лет, а для перевода денег приходилось обращаться в банк. В то же время Казахстан создавал собственную платежную систему, которая позволила бы банкам быстрее проводить расчеты и постепенно переходить от бумажных документов к электронным. Как следует из исторического обзора Национального банка, реформирование платежной системы началось в 1991 году. Уже в 1992 году Нацбанк организовал сеть расчетно-кассовых центров, через которые проводились межбанковские платежи. К середине года в стране работали 19 областных и 274 районных центра.
В 1995 году появилась Алматинская клиринговая палата, которая занималась взаиморасчетами между банками. А в августе 1996 года была запущена система крупных платежей, позволившая обрабатывать электронные платежные поручения. Это стало одним из первых шагов к переходу от бумажных расчетов к электронным.
Параллельно начали развиваться и банковские карты. Первую отечественную платежную карту AlemCard 7 ноября 1994 года выпустил АлемБанк. Однако массовое распространение карт заняло годы. Согласно информации, опубликованной Казахстанской фондовой биржей, на 1 сентября 2004 года держателями платежных карт были 2,1 млн казахстанцев, или около 14% населения страны.
За первые восемь месяцев 2004 года владельцы карт совершили 22,6 млн операций на 342,5 млрд тенге. Но большая часть этих денег не использовалась для безналичной оплаты товаров и услуг. Карты преимущественно служили для получения зарплаты и снятия наличных в банкоматах.
Это подтверждают и данные годового отчета Национального банка за 2004 год. Из 566,1 млрд тенге операций с платежными картами казахстанских банков на снятие наличных приходилось 541,9 млрд тенге. На безналичные платежи — всего 24,2 млрд тенге. Получается, что около 96% денежного объема карточных операций составляло снятие наличных, а на безналичные платежи приходилось чуть больше 4%.
Несмотря на появление банковских карт и развитие платежной инфраструктуры, наличные еще долго оставались основным способом повседневных расчетов. Ситуация начала заметно меняться позднее, с распространением интернета, мобильного банкинга и новых способов оплаты.
Когда казахстанцы начали отказываться от наличных
В 2010-е годы казахстанцы стали все чаще использовать банковские карты для оплаты покупок, а не только для снятия денег. Этому способствовали развитие мобильного банкинга, появление новых платежных сервисов и увеличение количества терминалов в магазинах.
Однако еще в 2016 году наличные заметно преобладали. По данным Нацбанка, за год казахстанцы совершили около 100 млн безналичных операций с использованием платежных карт на 1,5 трлн тенге. Для сравнения, количество операций по снятию наличных составляло около 200 млн, а их объем достигал 9 трлн тенге.
Уже к 2019 году ситуация существенно изменилась. Количество безналичных операций выросло до 1,2 млрд, а их объем достиг 14 трлн тенге. При этом казахстанцы совершили 375,8 млн операций по снятию наличных на 16,3 трлн тенге. То есть картами уже гораздо чаще расплачивались, чем снимали с них деньги, хотя по денежному объему наличные еще сохраняли преимущество.
Переломным стал 2020 год. Безналичные операции обогнали снятие наличных уже не только по количеству, но и по денежному объему. За год казахстанцы совершили 2,9 млрд таких операций на 35,3 трлн тенге, тогда как объем снятия наличных составил 16,6 трлн тенге. Всего за четыре года количество безналичных операций выросло примерно в 29 раз, а их денежный объем — более чем в 23 раза.
Переход на безналичные расчеты ускорился и во время пандемии коронавируса. Из-за карантинных ограничений казахстанцы стали активнее пользоваться онлайн-магазинами, доставкой и мобильными банковскими приложениями. По информации Нацбанка, в 2020 году число активных пользователей мобильного и интернет-банкинга увеличилось на 82%, достигнув 14 млн человек. Изменения отразились и на розничной торговле. Если в 2016 году на безналичные платежи приходилось около 17% ее объема, то к концу 2020 года эта доля достигла 57%.
Как мобильные приложения изменили платежные привычки
К 2024 году безналичные расчеты стали основным способом использования банковских карт в Казахстане. По данным Национального банка, на конец года в стране насчитывалось 41,2 млн активных платежных карт, что на 6,5% больше, чем годом ранее. За год казахстанцы совершили 13,1 млрд операций с использованием платежных карт на 192 трлн тенге. Подавляющее большинство из них, 12,9 млрд операций на 166,2 трлн тенге, пришлось на безналичные расчеты.
Если в 2020 году доля безналичных операций в общем количестве карточных транзакций составляла 90,6%, то к 2024 году она выросла до 98,1%. По денежному объему этот показатель увеличился с 68% до 86,6%. На снятие наличных приходилось уже только 13,4% суммы всех операций. При этом казахстанцы все чаще пользовались не самими картами, а мобильными банковскими приложениями. В 2024 году через интернет- и мобильный банкинг проходило 90,3% денежного объема безналичных операций. Смартфон позволял не только оплачивать покупки, но и переводить деньги, рассчитываться за услуги и совершать другие банковские операции без посещения отделений.
По данным Национального банка, за первое полугодие 2026 года казахстанцы совершили 7,1 млрд безналичных операций на 92,1 трлн тенге. В среднем ежедневно проводилось более 39 млн таких операций на 509 млрд тенге. По сравнению с аналогичным периодом 2025 года количество безналичных операций выросло на 5,1%, а их денежный объем — на 4,2%. При этом 90% объема операций приходилось на расчеты через интернет, мобильные банковские приложения и QR-коды.
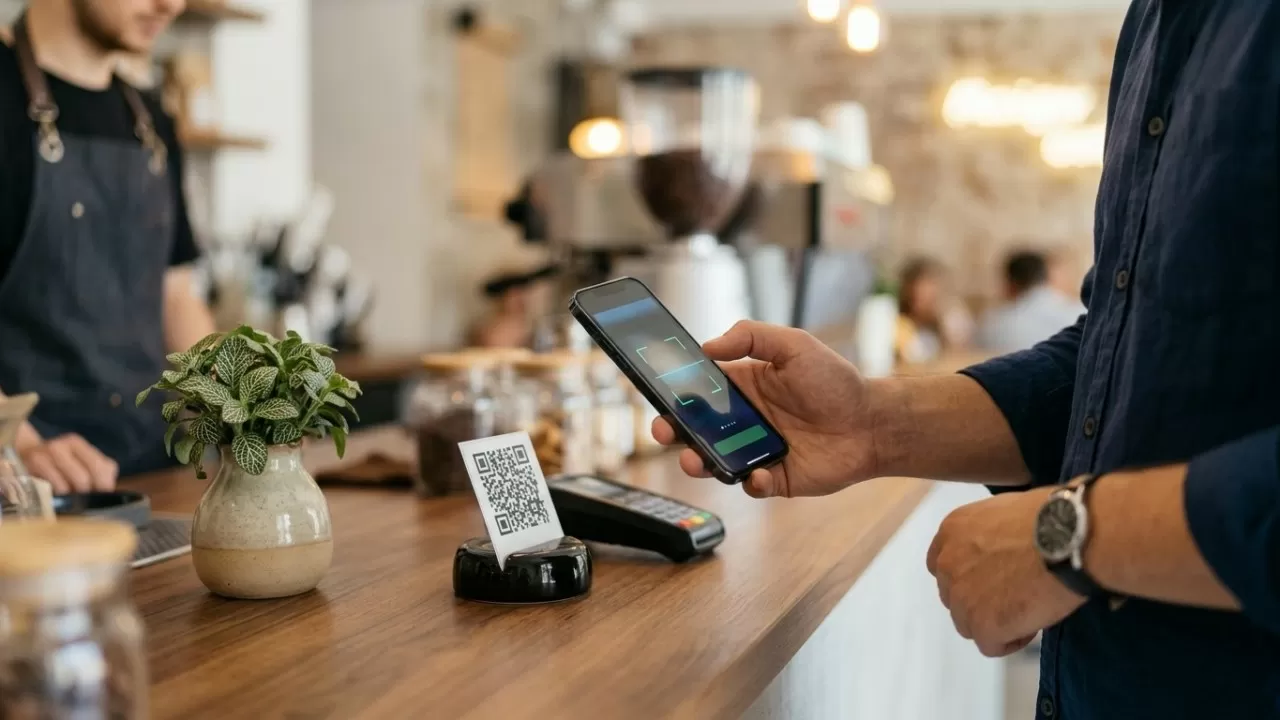
На фоне роста безналичных платежей казахстанцы стали реже снимать деньги с карт. За шесть месяцев количество таких операций сократилось на 5,8%, а их объем — на 3,8%. Особенно заметно выросла популярность QR-платежей. В первом полугодии 2026 года казахстанцы совершили с их помощью на 38% больше операций, чем при оплате банковскими картами через POS-терминалы. По денежному объему QR-платежи также вышли вперед, превысив расчеты через терминалы на 13%.
Единый QR: оплата через разные банки
Следующим шагом в развитии цифровых платежей стал запуск единого межбанковского QR. Как сообщал Национальный банк, система заработала по всей стране 19 июля 2026 года. Раньше QR-платежи в основном работали внутри отдельных банковских приложений. Например, для оплаты покупки через QR определенного банка покупателю нужно было пользоваться приложением этого же банка. Теперь клиенты банков, подключенных к единой системе, могут оплачивать товары и услуги независимо от того, где обслуживается продавец.
Для предпринимателей это тоже упрощает прием платежей. Вместо нескольких QR-кодов разных банков можно использовать единый, а устанавливать дополнительное оборудование не требуется. При этом система поддерживает не только оплату покупок, но и переводы между клиентами разных банков по номеру телефона. По информации Нацбанка, за первый месяц работы межбанковской системы было проведено более 8 млн транзакций на 210 млрд тенге.
Единый QR также создает условия для конкуренции между банками: покупатели могут выбирать приложение, которым им удобнее пользоваться, а предприниматели — принимать платежи от клиентов разных банков. При этом привычные способы оплаты, включая банковские карты, наличные и QR отдельных банков, продолжают действовать.
Что цифровые платежи изменили для бизнеса
Распространение безналичных платежей изменило работу магазинов, кафе, служб доставки и других предприятий. Покупателям больше не обязательно носить с собой наличные или банковскую карту: во многих случаях для оплаты достаточно смартфона. Развитие цифровых сервисов упростило предпринимателям прием дистанционных платежей, онлайн-продажи и учет поступлений через банковские приложения. Особенно заметны эти изменения в малом бизнесе, где прием оплаты по QR-коду позволяет обходиться без отдельного карточного терминала. Однако у безналичных расчетов есть и обратная сторона: предприниматели платят банкам комиссии за прием платежей. Их размер зависит от банка, способа оплаты и условий обслуживания.
В июле 2026 года Национальный банк сообщил, что за два года совместно с международными платежными системами и банками удалось примерно вдвое снизить межбанковские комиссии по карточным операциям. Для массовых карт ставки уменьшились с 1,8–2% до 1%, а для премиальных — с 2,4% до 1,2%.
Впрочем, речь идет именно о межбанковских комиссиях, а не о полной стоимости приема платежей для бизнеса. Сколько предприниматель в итоге платит своему банку, зависит от тарифов и условий обслуживания. Поэтому снижение межбанковских ставок не означает автоматического уменьшения расходов каждого магазина или кафе вдвое.
Что дальше
Следующим этапом развития платежной системы Казахстана становятся цифровой тенге, открытый банкинг и новые способы подтверждения финансовых операций. Параллельно Национальный банк развивает инструменты защиты от мошенничества.
По информации регулятора, в июле 2026 года Национальная платежная система ежедневно обрабатывала операции примерно на 6,3 трлн тенге. Сервис биометрической идентификации получал около 3,5 млн запросов в месяц, а Национальный антифрод-центр за время своей работы выявил более 165 тыс. случаев мошенничества и других незаконных операций.
Однако дальнейшее развитие цифровых платежей связано не только с появлением новых технологий. Важно, чтобы финансовые сервисы оставались доступными и для жителей населенных пунктов, где возникают проблемы с интернетом. Не менее серьезной задачей остается защита денег и персональных данных пользователей.
За три с половиной десятилетия Казахстан прошел путь от создания собственной системы межбанковских расчетов и выпуска первых платежных карт до мобильного банкинга и оплаты покупок по QR-коду. Еще десять лет назад казахстанцы чаще снимали деньги с карт, чем расплачивались ими. Сегодня ситуация обратная: подавляющее большинство карточных операций проводится безналично.
И если раньше для повседневных покупок нужны были наличные, то теперь во многих случаях достаточно смартфона. Именно так за годы независимости изменился не только способ оплаты, но и одна из самых привычных сторон повседневной жизни казахстанцев.
Читайте по теме:
Фонду соцмедстрахования Казахстана грозит финансовый разрыв


