


Средний бизнес заметно усилил свое присутствие на кредитном рынке Казахстана. За первое полугодие 2026 года предприятия этого сегмента получили новых кредитов на 1,9 трлн тенге — на 56,2% больше, чем годом ранее. При этом число заявок выросло только на 4,1%, что указывает не просто на увеличение спроса, но и на рост объемов одобряемого финансирования, передает inbusiness.kz со ссылкой на аналитический центр Ассоциации финансистов Казахстана.
Такие данные представлены в обзоре аналитического центра АФК, посвященном кредитованию субъектов среднего предпринимательства по итогам первых шести месяцев 2026 года.
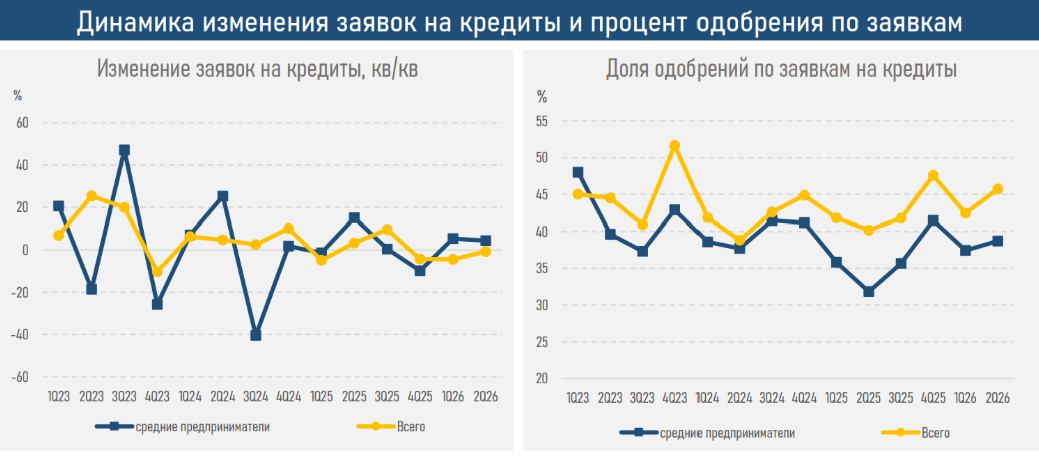
Количество заявок среднего бизнеса на получение займов за 6 месяцев выросло до 10,3 тыс. Для сравнения, по бизнесу в целом, этот показатель увеличился лишь на 1,2%.
"Положительная динамика наблюдалась на протяжении обоих кварталов. В I квартале количество заявок увеличилось на 5,3%, по сравнению с предыдущим кварталом, а во II квартале выросло еще на 4,4%. Это говорит о сохраняющемся интересе предприятий к банковскому финансированию, а не об одном кратковременном всплеске активности", - сообщили в аналитическом центре АФК.
Рост спроса связан с расширением текущей и инвестиционной активности компаний. Особенно заметным он оказался в промышленности и торговле. Дополнительную поддержку доступности финансирования оказали региональная активность банков и отдельные государственные программы.
Вместе с тем, некоторые факторы сдерживали спрос.
"В частности, изменение условий программы "Өрлеу" и введение дополнительных требований к заемщикам ограничивали возможности части предприятий привлекать финансирование. На эти тенденции указывает Опрос по кредитованию Национального банка Республики Казахстан", - отметили эксперты аналитического центра.
Одновременно банки стали чаще одобрять заявки среднего бизнеса. Средняя доля одобренных заявок увеличилась с 33,8% до 38,0%. При этом разрыв со среднерыночным показателем сократился с 7,2 до 6,0 процентного пункта.
"Одной из причин такой динамики остается относительно устойчивое финансовое состояние компаний среднего сегмента. Во II квартале 77,6% средних предприятий имели нормальное или устойчивое финансовое состояние. Доля компаний с критическим финансовым состоянием составляла 22,4%, тогда как среди малого бизнеса этот показатель достигал 33,8%", - пояснили аналитики.
Таким образом, резкий рост объема кредитования объясняется не только увеличением количества обращений в банки. Существенную роль сыграли повышение доли одобрений и увеличение объемов финансирования по отдельным сделкам.
В результате, новые выдачи среднему бизнесу за полугодие выросли на 56,2% в годовом выражении — до 1,9 трлн тенге. Для бизнеса, в целом, темп роста был значительно ниже и составил 20,7%.
"Доля среднего предпринимательства в корпоративных выдачах за этот период выросла с 12,8% до 16,6%. Это означает, что средние компании стали занимать значительно более заметное место в общем объеме банковского финансирования бизнеса", - считают эксперты.
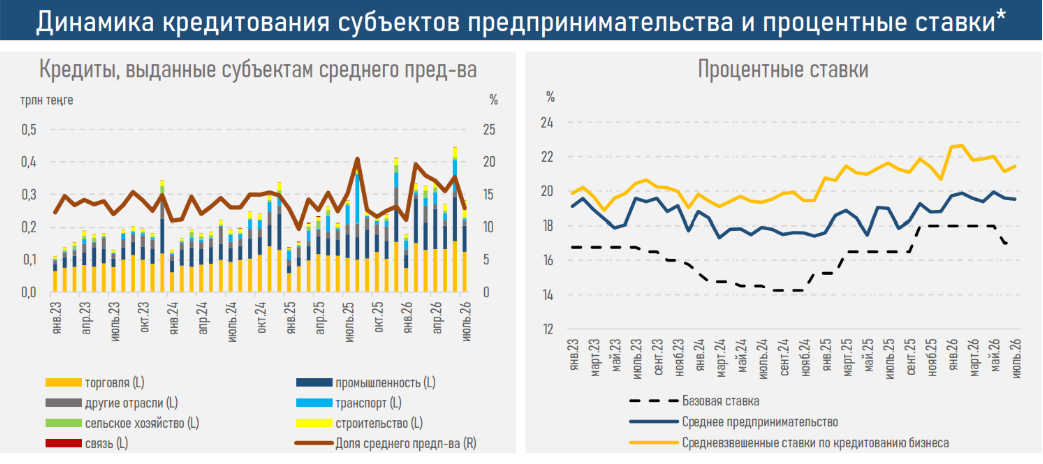
При этом кредитный рывок происходил в условиях высокой стоимости заемных ресурсов. Средняя ставка по кредитам для среднего бизнеса выросла с 18,3% до 19,7%. На изменение стоимости финансирования повлияла более высокая базовая ставка.
Несмотря на удорожание кредитов, средний бизнес по-прежнему привлекал финансирование дешевле, чем бизнес в целом. Средняя ставка по кредитам для предпринимателей составляла 22%.
Во II квартале банки придерживались разных подходов к стоимости кредитов. Некоторые финансовые организации начали снижать ставки вслед за базовой ставкой. Другие сохранили прежние условия, поскольку стоимость фондирования оставалась высокой.
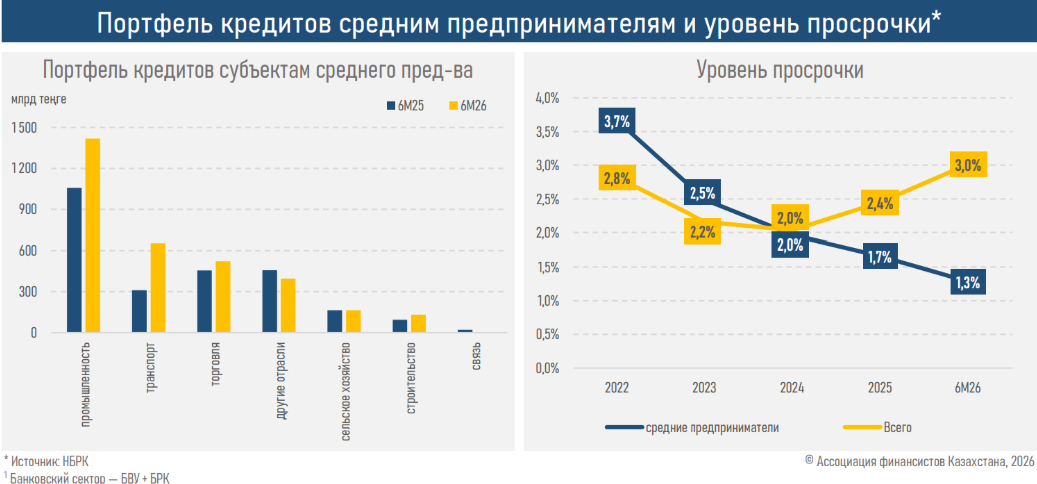
"Значительная часть роста пришлась на несколько ключевых отраслей. Почти половину общего прироста кредитования обеспечила промышленность — объем выдач увеличился на 332 млрд тенге. Еще 30% прироста пришлось на торговлю, где кредитование выросло на 201 млрд тенге", - рассказали специалисты.
Такая структура показывает, что банковское финансирование активно направлялось в отрасли, где предприятиям необходимы средства для расширения текущей деятельности и реализации инвестиционных проектов.
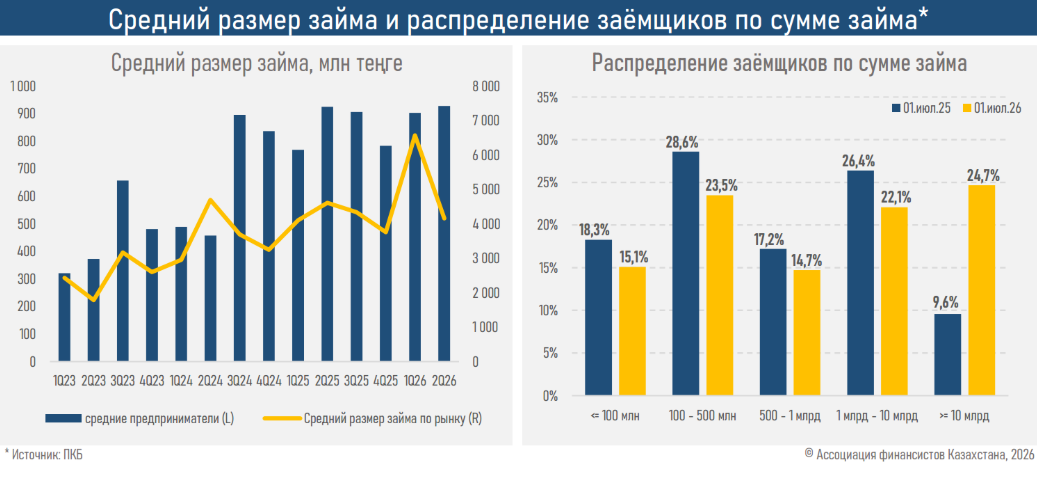
При этом средний размер запрашиваемого займа увеличился умеренно — на 8,1%, до 914,7 млн тенге. Однако гораздо сильнее изменилась структура кредитного портфеля по размеру отдельных сделок.
"Доля кредитов свыше 10 млрд тенге выросла с 9,6% до 24,7%. Это может свидетельствовать о формировании внутри среднего бизнеса группы более капиталоемких проектов, требующих значительных объемов заемных средств", - прокомментировали в аналитическом центре АФК.
При этом массового укрупнения кредитов по всему сегменту пока не наблюдается. Рост крупных займов в значительной степени связан с отдельными предприятиями и проектами.
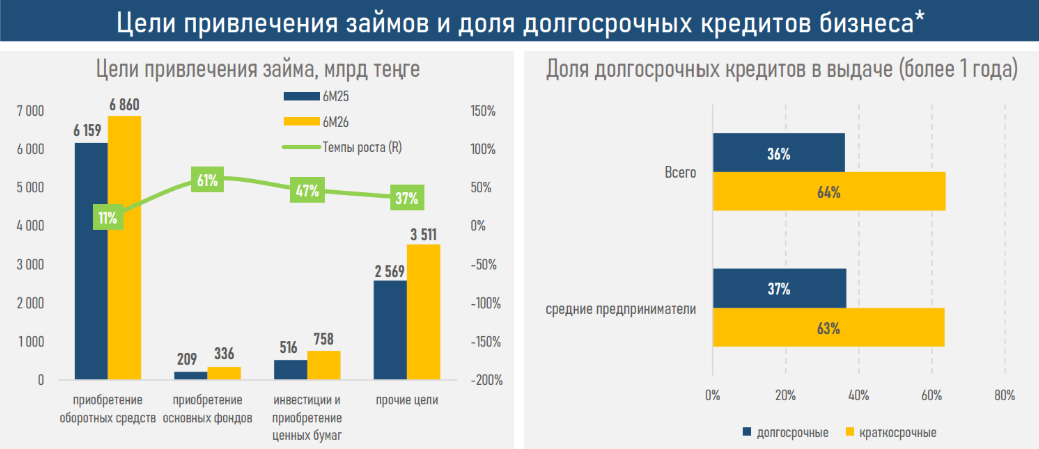
По срокам кредитования средний бизнес практически не отличается от рынка, в целом. На займы сроком до одного года приходится 63,5% выдач против 63,8% по бизнесу, в целом. Доля долгосрочного финансирования составляет 36,5% против 36,2% соответственно.
Активное кредитование отразилось и на общем портфеле среднего бизнеса. К концу первого полугодия он достиг 3,3 трлн тенге, увеличившись на 10% с начала года и на 28,6% за год.
При этом доля среднего бизнеса в корпоративном кредитном портфеле выросла до 16,8%.
"Это важное отличие от крупного бизнеса: рост объемов новых выдач в среднем сегменте сопровождается увеличением остатков задолженности. Часть привлеченного финансирования остается в банковском портфеле и продолжает работать на развитие предприятий", - подчеркнули эксперты.
Более сбалансированная структура сроков кредитования также позволяет части средств закрепляться в портфеле на более продолжительный период, а не полностью погашаться в рамках короткого оборотного цикла.
Отдельного внимания заслуживает качество кредитования. Несмотря на существенное расширение портфеля, проблемная задолженность среднего бизнеса не увеличилась.
"На конец первого полугодия уровень просрочки составил 1,3% против 1,7% на начало года. Это самый низкий показатель среди основных категорий предпринимателей. Кроме того, он более чем вдвое ниже среднего уровня по рынку, составляющего 3%", - привели данные эксперты.
Таким образом, рост кредитного портфеля среднего бизнеса пока не сопровождается ухудшением его качества. Напротив, объем финансирования увеличивается одновременно со снижением уровня просроченной задолженности.
Экономическая роль среднего бизнеса также значительно выше, чем можно предположить исходя из количества предприятий. По итогам 2025 года, на его долю приходилось 7,2% произведенных в стране товаров и услуг в составе ВВП при чуть более 3,1 тыс. действующих предприятий.
Поэтому усиление позиций среднего предпринимательства на кредитном рынке имеет значение для экономики Казахстана в целом. Доступ к банковскому финансированию позволяет компаниям поддерживать текущую деятельность, расширять производство, инвестировать в развитие и увеличивать объемы бизнеса.
Вместе с тем, структура роста кредитования становится все менее однородной. Основной прирост формируют промышленность, торговля и транспорт, одновременно заметно увеличивается доля крупных кредитов свыше 10 млрд тенге.
Это указывает на появление внутри среднего сегмента более капиталоемких компаний и проектов. Однако говорить о равномерном укрупнении кредитования всех предприятий среднего бизнеса пока преждевременно.
Перспективы дальнейшего роста сегмента остаются положительными. Согласно Опросу банков Национального банка Республики Казахстан, в III квартале ожидается умеренное увеличение спроса на кредиты со стороны субъектов среднего предпринимательства.
Если эта тенденция сохранится, средний бизнес может продолжить опережать рынок по темпам роста кредитования во второй половине 2026 года. Основными факторами поддержки останутся растущий спрос на финансирование, улучшение конверсии заявок в одобрения и относительно высокое качество уже сформированного кредитного портфеля.
Таким образом, по итогам первого полугодия, средний бизнес укрепил статус одного из основных драйверов корпоративного кредитования в Казахстане. При росте количества заявок всего на 4,1% объем новых выдач увеличился на 56,2%, доля сегмента в корпоративном кредитовании достигла 16,6%, а кредитный портфель вырос до 3,3 трлн тенге. Одновременно уровень просрочки снизился до 1,3%, сохранившись на минимальном уровне среди основных категорий бизнеса.
Инфографика: аналитический центр АФК
Читайте по теме:
Рассрочки и BNPL хотят изучить глубже: Нацбанк РК начал обсуждение


