



Поиск квартиры – только часть пути к собственному жилью. Не менее важно разобраться в ипотечных программах, оценить будущий платеж и понять, сколько времени займет оформление кредита.
Halyk развивает цифровые ипотечные сервисы: по данным банка, сегодня более 60% заявок поступают онлайн. В приложении можно узнать предварительную сумму одобрения, подать заявку и ознакомиться с предложениями партнеров-застройщиков.
О том, как устроена цифровая ипотека, кому может подойти рефинансирование и какие новые инструменты финансирования рассматривает банк, inbusiness.kz поговорил с управляющим директором розничного бизнеса Halyk Bank Сауле Елеуовой.
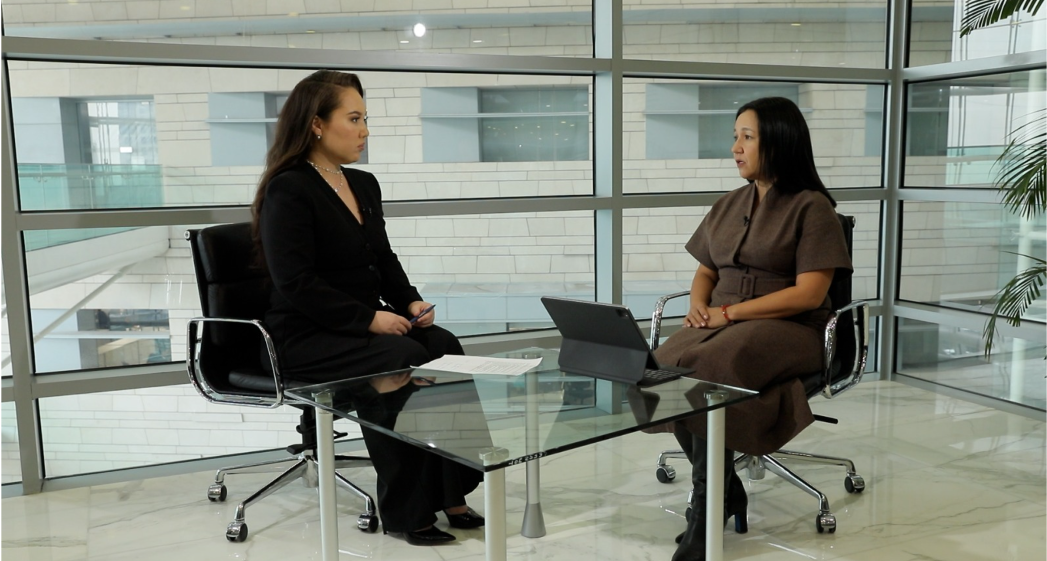
Фото: Halyk
— Какие варианты ипотеки сегодня доступны клиентам Halyk?
— Мы предлагаем несколько решений под разные задачи. Для покупки готового жилья есть цифровая ипотека со сроком до 20 лет и первоначальным взносом от 20%. Банк также участвует в государственной программе "7-20-25", развивает совместные предложения с застройщиками и рефинансирование ипотеки, оформленной в другом банке. Клиент может выбрать программу с учетом стоимости жилья, размера первоначального взноса и комфортного ежемесячного платежа.
— Более 60% ипотечных заявок поступают онлайн. Почему люди выбирают такой формат?
— Прежде всего из-за удобства. Чтобы узнать, на какую сумму кредита можно рассчитывать, не обязательно начинать с визита в отделение. Человек может открыть приложение Halyk в удобное время, подать заявку и получить предварительное решение. Это помогает заранее определить бюджет на покупку квартиры и не тратить время на просмотр жилья, которое не подходит по стоимости.
— Как выглядит процесс подачи заявки?
— В приложении Halyk нужно открыть раздел "Кредиты", выбрать ипотечную программу и заполнить необходимые данные. На начальном этапе не требуется собирать пакет документов для предварительного расчета. С согласия клиента банк проверяет нужные сведения, в том числе информацию о доходах и кредитной истории, и оценивает платежеспособность. После предварительного решения можно переходить к выбору объекта и дальнейшему оформлению сделки. Конкретные этапы зависят от программы и недвижимости.
— На что стоит обратить внимание при выборе ипотечной программы?
— Не только на ставку, но и на первоначальный взнос, срок кредита и размер ежемесячного платежа. Ипотека – долгосрочное обязательство, поэтому важно оценить нагрузку на семейный бюджет. Мы рекомендуем сравнивать несколько вариантов: даже при одинаковой стоимости квартиры условия могут различаться в зависимости от программы и партнера-застройщика.
— Можно ли выбрать квартиру и подать заявку на ипотеку, не посещая офис продаж?
— В приложении представлены предложения наших партнеров-застройщиков. Клиент может ознакомиться с жилыми комплексами, подобрать подходящий вариант и подать заявку. Другой сценарий – приехать в офис продаж застройщика, выбрать квартиру и там же оформить заявку через Halyk. Мы стремимся сократить число отдельных обращений в банк и сделать покупку жилья удобнее.
— Чем партнерские программы отличаются от стандартной ипотеки?
— Они позволяют предложить специальные условия на квартиры в определенных жилых комплексах. В зависимости от проекта, срока кредита и первоначального взноса могут различаться ставка и ежемесячный платеж. Поэтому покупателям новостроек стоит сравнить условия партнерской программы со стандартной ипотекой и выбрать наиболее подходящий вариант.
— А если предварительная заявка не одобрена, у клиента остается возможность подобрать другое жилье?
— Да, можно рассмотреть другой вариант покупки и подать новую заявку с учетом изменившихся условий. Например, увеличить первоначальный взнос или выбрать квартиру меньшей стоимости. Важно понимать, что решение всегда зависит от оценки платежеспособности заемщика и требований конкретной программы.
— Отдельное направление банка — рефинансирование ипотеки. Кому оно может быть полезно?
— Тем, кто уже выплачивает ипотеку в другом банке и хочет пересмотреть условия действующего кредита. Рефинансирование позволяет оформить новый заем для погашения прежнего и в зависимости от индивидуальных условий уменьшить ежемесячный платеж. Максимальный срок по нашей программе — до 20 лет. При сравнении предложений важно смотреть не только на платеж, но и на общую стоимость кредита.
— Что нужно сделать, чтобы узнать условия рефинансирования?
— Сначала стоит сопоставить параметры действующего кредита с предложением Halyk. Для подачи заявки на рефинансирование ипотеки клиент может обратиться в отделение банка. Специалист поможет рассчитать возможный платеж и уточнить перечень документов. Окончательные условия определяются после рассмотрения заявки.
— Как сейчас можно стать участником программы "7-20-25"?
— Для участия необходимо зарегистрироваться в онлайн-очереди через приложение Halyk, в разделе "Кредиты". Программа предусматривает ставку 7% годовых, первоначальный взнос от 20% и срок до 25 лет. Она действует для покупки жилья на первичном рынке. Доступность финансирования зависит от лимитов, которые выделяет оператор программы – Казахстанский фонд устойчивости. Когда очередь подходит, клиент получает уведомление и может обратиться в банк для подачи кредитной заявки.
— Можно ли получить консультацию лично, если клиенту так удобнее?
— Конечно. Цифровые сервисы расширяют возможности выбора, но не заменяют личную консультацию. В отделениях Halyk специалисты помогают разобраться в программах, сравнить условия и выбрать подходящий способ оформления.
— Какие новые решения для покупателей жилья банк рассматривает на перспективу?
— Мы изучаем возможность развития продуктов исламского финансирования. В частности, обсуждаются иджара и мурабаха. Иджара – это аренда или лизинг имущества по принципам исламского финансирования. Мурабаха предполагает, что финансовая организация приобретает актив и затем продает его клиенту по заранее согласованной цене с известной наценкой, в том числе с оплатой в рассрочку. Это альтернативные механизмы финансирования, которые могут быть интересны отдельным категориям клиентов.
— Когда такие продукты могут появиться?
— Банк уже начал подготовительную работу, в том числе обсуждение возможных продуктов с шариатским советом. Мы рассматриваем 2027 год как ориентир для запуска, однако конкретные сроки будут зависеть от необходимых разрешений, согласования условий и готовности продукта. Наша цель – расширять выбор и предлагать клиентам решения, соответствующие их потребностям.
— Недавно Halyk представил новые ипотечные предложения, в том числе с первоначальным взносом от 1 млн тенге и даже без него. Планируете ли вы и дальше развивать такие программы?
— Безусловно. Мы понимаем, что для многих казахстанцев именно первоначальный взнос становится главным препятствием на пути к покупке собственного жилья. Поэтому мы постоянно работаем над тем, чтобы предложить клиентам больше возможностей.
Сегодня в рамках специальных партнерских программ доступны предложения с первоначальным взносом от 1 млн тенге, а по отдельным акциям – даже 0%. Это позволяет рассмотреть покупку квартиры тем, кто пока не успел накопить значительную сумму.
При этом для нас важно не только расширять выбор ипотечных программ, но и упрощать сам процесс покупки жилья. Мы хотим, чтобы клиент мог подобрать подходящую квартиру, оценить свои финансовые возможности и оформить ипотеку с минимальными затратами времени.


